


Was den spanischen Markt betrifft, der zwar nicht unser Hauptschwerpunkt ist, bei dem wir aber stets nach möglichen Chancen Ausschau halten, Grenergy Renovables S.A. ($GREG) präsentiert sich als ein Unternehmen mit einem Strukturelles Wachstumsprofil und internationale Expansion.
Grenergy entwickelt Solarenergie- und BESS-Speicherprojekte und befindet sich derzeit in einer Phase rascher Expansion mit einem Portfolio von 71 GWh Speicherkapazität und 12 GW Solarleistung in verschiedenen Entwicklungsphasen und mit aktiver Präsenz in Europa, Lateinamerika und den Vereinigten Staaten. Sein Modell der Vermögensumschichtung und seine hohen Investitionen in Sachanlagen, 3.700 Mio. EUR bis 2028 zugesagt, was das Unternehmen zu einem der bedeutendsten Mid-Cap-Unternehmen im Bereich der erneuerbaren Energien auf europäischer Ebene macht.
Hier ist eine Tabelle mit den aktueller Preis und geschätzte Bewertungsszenarien, wo I, Diego García del Río, ich lege sie auf der Grundlage des mittel- bis langfristigen operativen und finanziellen Potenzials fest:
| GREG | CURRENT | PESSIMISTISCH | NORMAL | OPTIMIST |
| PREIS | 76,60 EUR | 70 EUR | 110 EUR | 120 EUR |
| UPSIDE | - | -8,62% | +43,60% | +56,66% |
*Die Kursziele basieren auf EBITDA-Prognosen, dem Ausbau der Pipeline, einer möglichen Aufnahme in den IBEX 35 und der Entwicklung des BESS-Segments, wobei bei neuen Umschichtungen von Vermögenswerten oder internationalen Speicherabkommen Aufwärtskorrekturen vorgenommen werden. Diese Analyse befasst sich mit den unmittelbaren Katalysatoren, den wichtigsten Fundamentaldaten und den technischen Aussichten von Grenergy, wobei der Schwerpunkt auf Chancen für eine strukturelle Wertsteigerung innerhalb des europäischen Energiemarktes liegt.
Grenergy Renovables SA (GREG)
Es ist interessant, dass es sich um ein spanisches Unternehmen handelt, das sich mit der Entwicklung, dem Bau und dem Betrieb von Projekten im Bereich erneuerbarer Energien befasst, vor allem im Bereich der Photovoltaik und der Batteriespeicherung. Das Unternehmen ist tätig in Europa, Lateinamerika und die Vereinigten Staaten, und zeigt Steigende Einnahmen, angetrieben durch die Umschichtung von Vermögenswerten und eine starke Position im Bereich Energiespeicherung, dennoch weist es eine hohe Verschuldung und operative Risiken die mit der Durchführung von Großprojekten in Zusammenhang stehen.
Das 2007 gegründete Unternehmen mit Sitz in Madrid, das seit 2015 an der Börse notiert ist, befindet sich in einer Phase rascher Expansion. Im Jahr 2025 schloss es sein erstes Geschäftsjahr mit einem Umsatz von über einer Milliarde Euro ab: 1.069,9 Mio. EUR Umsatz (+661 TP3T), 201,4 Mio. EUR EBITDA (+261 im 3. Quartal) y 87 Mio. EUR Nettogewinn (+461 im 3. Quartal)mit einer Investitionsausgaben (CAPEX) in Höhe von 880 Mio. EUR (+361 im 3. Quartal). Im selben Geschäftsjahr baute das Unternehmen etwa 1 GW Solarenergie und 7 GWh Speicherkapazität, und zum Ende des ersten Quartals 2026 gab das Unternehmen bekannt, 2,2 GW Solarleistung und 8,6 GWh Batteriekapazität – in Betrieb und im Bau, nachdem in den letzten 18 Monaten Projekte mit einer Leistung von 1,3 GW und einer Energieerzeugung von 8 GWh realisiert wurden. Das Unternehmen beschäftigt rund 640 Mitarbeiter.
Der Gegenpol liegt in der Bilanz und in der Volatilität des Ergebnisses. Die Nettoverschuldung belief sich zum Jahresende 2025 auf 993 Mio. EUR, was einem Verschuldungsgrad von 5x EBITDA entspricht; die Bruttoverschuldung erreichte 1.064,5 Mio. EUR, 428,9 Mio. mehr als im Jahr 2024. Und der Start ins Jahr 2026 verlief gerade wegen des Ausbleibens von Umschlaggeschäften im Quartal schwach: Die Umsatzerlöse im 1. Quartal 2026 sanken auf 143 Mio. EUR (gegenüber 237 Mio. im 1. Quartal 2025) brach das EBITDA ein auf 5 Mio. EUR (62 Mio. im 1. Quartal 2025) und der Nettogewinn belief sich auf 2 Mio. EUR (32 Mio. im Vorjahr). Die Liquidität belief sich auf 429 Mio. EUR, bei einem Gesamtverschuldungsgrad zum Quartalsende von 8,1x (2,5x auf Konzernebene) und einem Pro-forma-Verschuldungsgrad von 2,4x (0,4x auf Konzernebene). Das ist das strukturelle Risiko dieses Modells: Der Gewinn hängt davon ab, wann die Verkäufe von Vermögenswerten abgeschlossen werden, und nicht von einem stabilen wiederkehrenden Cashflow, was jede isolierte Quartalsbetrachtung wenig aussagekräftig macht.
Branchenpositionierung und Plan bis 2028
Unter Berücksichtigung der Branche, Grenergy Renovables S.A. (GREG) ist ein mittelgroßes Unternehmen im Segment der erneuerbaren Energien (IPP) in Europa und Lateinamerika mit einer Marktkapitalisierung von rund 2.160 Mio. EUR, verglichen mit Wettbewerbern wie Solaria Energía y Medio Ambiente (~2.100 Mio. EUR) oder Audax Renovables (~530 Mio. EUR). Die Aktie hat ein außerordentlich volatiles Jahr hinter sich, mit einer 52-Wochen-Spanne zwischen 60,3 und 136,6 EUR, was verdeutlicht, wie empfindlich der Kurs auf Meilensteine bei der Projektumsetzung und auf den Verkauf von Vermögenswerten reagiert.
Wo Grenergy Was das Unternehmen von seinen Mitbewerbern abhebt, ist die Speicherpipeline: 71 GWh aus BESS-Projekten, von denen sich etwa 9 GWh bereits in einem fortgeschrittenen Entwicklungsstadium befinden. Im Mai 2026 erhöhte das Unternehmen seinen Investitionsplan auf 3.700 Mio. EUR für den Zeitraum 2026–2028, etwa 1.500 Mio. EUR mehr als zuvor vorgesehen, wobei sich die Finanzierung wie folgt aufteilt: 2.800 Mio. aus Projektfinanzierungen, 200 Mio. aus Unternehmensanleihen und 800 Mio. aus der Veräußerung von Vermögenswerten, bei einer ungefähren geografischen Aufteilung von 45% in Europa, 45% in Chile und dem Rest in den Vereinigten Staaten.
Das Ziel für 2028 ist es, 5 GW Solarenergie und 22 GWh Speicherkapazität in Betrieb und im Bau: 2,5 GW plus 14,1 GWh in Chile, 1,4 GW plus 5,1 GWh in Europa und 1 GW plus 3,2 GWh in den Vereinigten Staaten. Der neue Bestandteil des Plans ist Iberische Oase (1 GW Solarenergie + 3,2 GWh), womit das in Chile bereits bewährte Hybridmodell auf den iberischen Markt übertragen wird.
Was die jüngste Entwicklung betrifft, so haben sich die Meilensteine gehäuft, und die Vermögensumschlagshäufigkeit liegt bereits bei über 60% des geplanten Ziels, wobei die Phasen 1 bis 4 von „Oasis de Atacama“ (723 MW und 3,64 GWh) für rund 1.500 Mio. USD verkauft wurden; Phase 6 des Projekts, Elena, wurde im Juni 2026 mit einer installierten Nennleistung von 3,5 GWh in Betrieb genommen, wobei eine Erweiterung auf bis zu 7 GWh vorgesehen ist; in den Vereinigten Staaten unterzeichnete das Unternehmen einen hybriden Stromabnahmevertrag (PPA) für Beaver Creek (229 MWp + 183 MWh) mit Georgia Power über 400 GWh jährlich für einen Zeitraum von 20 Jahren; in Spanien erhielt Escuderos Genehmigungen und eine Finanzierungszusage für seine 680 MWh Batteriespeicher, deren Inbetriebnahme für das erste Halbjahr 2027 vorgesehen ist, während Oviedo (600 MWh) im Juli 2026 eine Finanzierung in Höhe von 100 Mio. EUR abschloss. Hinzu kam im selben Monat die Registrierung eines Programms für grüne Schuldverschreibungen in Höhe von 200 Mio. EUR.
All dies führt dazu, dass Grenergy als bedeutender Akteur mit einem Wettbewerbsvorteil in einem boomenden Speichermarkt, der jedoch klare Herausforderungen mit sich bringt: Der Plan bis 2028 sieht eine fast doppelte Steigerung der derzeitigen Kapazität vor und stützt sich auf Investitionen in Höhe von 3.700 Mio. EUR, eine hohe Fremdkapitalquote sowie die Fähigkeit, ausgereifte Vermögenswerte weiterhin zu guten Bewertungskennzahlen zu veräußern. Das Erfolgsbilanz Die Entwicklung der letzten 18 Monate spricht für ihn; die Fehlertoleranz ist hingegen gering.
$GREG: Fundamentalanalyse – Beschleunigtes Wachstum bei anspruchsvoller Bilanzlage
Derzeit verzeichnet Grenergy Renovables SA (GREG) ein rasantes Wachstum bei Umsatz und Rentabilität, das durch die Umschichtung von Vermögenswerten und die Expansion in Märkte wie Chile und Spanien vor dem Hintergrund einer anspruchsvollen Finanzstruktur vorangetrieben wird. Mit einer Marktkapitalisierung von rund 2.160 Mio. EUR positioniert sich das Unternehmen als mittelgroßer Akteur im Segment der unabhängigen Erzeuger erneuerbarer Energien (IPP) und übertrifft damit Branchenkollegen wie Audax Renovables (~530 Mio. EUR) in Bezug auf die operative Größe und die geografische Diversifizierung übertrifft und bereits vor Solaria Energía (~2.100 Mio. EUR) liegt, das es im letzten Jahr bei der Marktkapitalisierung überholt hat. Der Fokus auf Photovoltaik- und Batteriespeicherprojekte generiert Einnahmen aus drei Quellen: Energieverkauf, Betriebs- und Wartungsdienstleistungen sowie der Verkauf entwickelter Projekte. Das globale Portfolio umfasst derzeit 71 GWh Speicherkapazität und 12 GW Solarleistung in der Entwicklung, was die Prognosen für ein nachhaltiges Wachstum untermauert.
Bewertung: Teuer gemessen an den Kurs-Gewinn-Verhältnissen, günstig gemessen an den Konsenszielen
Die Bewertungskennzahlen von GREG weisen derzeit eine beträchtliche Prämie gegenüber den Vergleichswerten auf. Bezogen auf den Gewinn des Jahres 2025 (87 Mio. EUR, was einem BPA von etwa 3,10 EUR), die Aktie notiert bei einem KGV nahe 28x. Die Das EV/EBITDA-Verhältnis liegt bei etwa 17x Angesichts des EBITDA für 2025 (201,4 Mio. EUR) und einer Nettoverschuldung von 993 Mio. EUR handelt es sich um ein anspruchsvolles Vielfaches, das nur dann Sinn ergibt, wenn man davon ausgeht, dass sich das EBITDA mit der Inbetriebnahme des Batterieportfolios gegen 2028 vervielfacht. Bei einem Eigenkapital von lediglich 390,6 Mio. EUR gegenüber einer Bilanzsumme von 2.290 Mio. EUR ist das Das Kurs-Buchwert-Verhältnis liegt bei etwa 6x, weit über dem Branchendurchschnitt.
Um ehrlich zu sein: Gemessen an den historischen Kurs-Gewinn-Verhältnissen ist GREG nicht gerade günstig. Was die bullische These stützt, ist ausschließlich das zukünftige Wachstum. Und die Analysten sind sich einig, dass man die Aktie kaufen sollte, die Das durchschnittliche 12-Monats-Kursziel liegt bei rund 131 EUR, mit einer Spanne zwischen 79,5 und 155 Euro, was ein Potenzial von fast 371 % gegenüber dem aktuellen Kurs bedeutet. Diese Spanne, deren Unter- und Obergrenze fast das Doppelte voneinander betragen, fasst die Situation am besten zusammen: Es gibt keinen wirklichen Konsens darüber, wie viel dieses Unternehmen wert ist, sondern lediglich darüber, dass sein Wert vollständig von der Umsetzung abhängt.
Ausschüttung an die Aktionäre
Derzeit schüttet GREG keine Dividenden aus, was im Einklang mit den meisten seiner Wachstums-Pendants steht und unter dem Branchendurchschnitt liegt, da das Unternehmen der Reinvestition in Investitionsausgaben Vorrang einräumt. Das Unternehmen hat jedoch auf Aktienrückkäufe zurückgegriffen: Im Jahr 2025 schloss es ein Programm im Umfang von 2.441 TP3T des Grundkapitals ab, wobei 27 Mio. EUR zu einem Durchschnittspreis von 37,7 EUR pro Aktie investiert wurden, Eine Transaktion, die angesichts des aktuellen Kurses von über 95 EUR für die Aktionäre sehr vorteilhaft ausfiel.
Fazit: Die Schwachstelle
Die Verschuldung ist die größte Schwachstelle dieser These. Die Die Nettoverschuldung belief sich zum Jahresende 2025 auf 993 Mio. EUR, mit einem Gesamtverschuldungsgrad von 5-faches EBITDA, das das Unternehmen unter Berücksichtigung der bereits vereinbarten Umschichtungen von Vermögenswerten auf 1,5x (Pro-forma-Basis) senkt. Die Bruttoverschuldung belief sich auf 1.064,5 Mio. EUR, 428,9 Mio. mehr als im Jahr 2024. Demgegenüber steht ein Eigenkapital von 390,6 Mio. EUR bei einer Bilanzsumme von 2.290 Mio. EUR und Verbindlichkeiten in Höhe von 1.900 Mio. EUR, mit einem Kassenbestand von 373 Mio. EUR zum Jahresende (429 Mio. EUR zum Ende des 1. Quartals 2026) und einer Zinsdeckungsquote von rund 3,9x.
Es ist eine angespannte Situation, und ich sage das ganz unverblümt, Das Verhältnis von Schulden zu Eigenkapital liegt bei über 350%. Das Unternehmen steuert dies mithilfe zweier Instrumente: der rückgriffsfreien Projektfinanzierung, die einen Großteil des Risikos auf die jeweilige Anlage bündelt, und dem kontinuierlichen Verkauf ausgereifter Anlagen. Beide Instrumente hängen jedoch davon ab, dass der Sekundärmarkt für erneuerbare Energien weiterhin Projekte zu attraktiven Bewertungen aufnimmt. Im Jahr 2025 gelang dies dem Unternehmen: Es erzielte einen Umsatz von rund 1.000 Mio. USD (etwa 850 Mio. EUR) und übertraf damit das Umsatzziel von 60% für den Zeitraum 2025–2027., wobei die ersten vier Phasen von „Oasis de Atacama“ für rund 1.500 Mio. USD verkauft wurden, ebenso wie die 88-MW-Photovoltaikanlage in Kolumbien und die Anlagen „José Cabrera“ und „Tabernas“ (297 MW) in Spanien für 273 Mio. EUR.
Wachstum: Das stärkste Argument
Die Dynamik von GREG bei den Wachstumskennzahlen lässt sich kaum bestreiten. Der Umsatz stieg von 400 Mio. EUR im Jahr 2023 auf 643 Mio. im Jahr 2024 und 1.069,9 Mio. EUR im Jahr 2025 (+661 TP3T) – fast eine Verdreifachung innerhalb von zwei Geschäftsjahren. Das EBITDA stieg im 3. Quartal um 261 % auf 201,4 Mio. EUR und der Nettogewinn um 461 % auf 87 Mio. EUR. Die Investitionsausgaben beliefen sich auf 880 Mio. EUR (+361 % im 3. Quartal), und der Investitionsplan wurde auf 3.700 Mio. EUR für den Zeitraum 2026–2028, gegenüber 3.500 Millionen im vorherigen Plan.
Nun aber, Dieses Wachstum verläuft weder linear noch regelmäßig, und das erste Quartal 2026 hat dies deutlich gemacht, da im Berichtszeitraum keine Rotationsabschlüsse getätigt wurden, sanken der Umsatz auf 143 Mio. EUR (von 237 Mio.), das EBITDA auf 5 Mio. EUR (von 62 Mio.) und der Nettogewinn auf 2 Mio. EUR (von 32 Mio.). Die Investitionsausgaben (CAPEX) beliefen sich im Quartal auf 132,5 Mio. EUR. Wer in GREG investiert, muss sich darauf einstellen, dass die Quartalsergebnisse aufgrund der Struktur des Geschäftsmodells Schwankungen unterliegen werden, und das Unternehmen anhand von Zyklen von zwölf bis achtzehn Monaten beurteilen, nicht anhand von Quartalsvergleichen.
Rentabilität
Die Margen im Jahr 2025 waren für die Branche solide, EBITDA-Marge von 18,81 im 3. Quartal y Nettomarge von 8,11 im 3. Quartal, mit einem EBIT von rund 180 Mio. EUR. Das Die Eigenkapitalrendite (ROE) liegt bei etwa 22%, eine hohe Zahl, die mit Vorsicht zu betrachten ist, wird durch eine im Verhältnis zur Bilanzsumme geringe Eigenkapitalbasis aufgebläht, d. h., sie spiegelt sowohl die Effizienz als auch die Verschuldung wider. Die Die ROA, die aussagekräftiger ist, liegt bei etwa 3,81 TP3T.
Ein wichtiger Aspekt, um zu verstehen, woher der Gewinn – das EBITDA – des Energiegeschäfts stammt, der wirklich wiederkehrende Teil, betrug etwa 50 Mio. EUR im Jahr 2025, was gerade einmal einem Viertel des gesamten EBITDA entspricht. Der Rest stammt aus der Entwicklung, dem Bau und dem Verkauf von Vermögenswerten. Das ist der Unterschied zwischen GREG und einem klassischen Versorgungsunternehmen, und der Grund, warum seine Bewertungskennzahlen nicht direkt mit denen eines reinen IPP vergleichbar sind: Heute ist das Unternehmen weitgehend ein Industrieentwickler, der zudem Anlagen betreibt, und der Übergang zu einem stärker wiederkehrenden Ertragsprofil hängt genau davon ab, dass das Batterieportfolio wie geplant in Betrieb genommen wird.
$GREG: Wichtige Treiber, Sektor-Dynamik und Kursszenarien
Was das Wertsteigerungspotenzial von Grenergy Renovables SA (GREG) betrifft, möchte ich drei Hauptaspekte hervorheben, die dies untermauern:, und gleichzeitig spannen sie Die These: Die Kluft zwischen dem Konsens der Analysten und dem Aktienkurs, der Branchenzyklus im Bereich der Datenspeicherung sowie eine Reihe bereits bestätigter operativer Katalysatoren im Gegensatz zu rein spekulativen Faktoren.
Das Ereignis war ein Meilenstein am 27. Mai 2026 mit 136,60 EUR seinen historischen Höchststand erreichte und Der Kurs liegt heute bei rund 95,90 EUR, 30% unter den Höchstständen, bei einer 52-Wochen-Spanne zwischen 60,30 und 136,60 EUR. Wir haben es also nicht mit einem Wert zu tun, der sich in einem klaren Aufwärtstrend befindet, sondern mit einem, der nach einer außergewöhnlichen Rallye eine starke Korrektur erfahren hat. Dies ist der unverzichtbare Ausgangspunkt für jede Einschätzung seines Potenzials.
Bewertung und Empfehlungen von Analysten
Der Konsens von 10 Analysten beziffert das durchschnittliche Kursziel auf 131,15 EUR, mit einer Spanne zwischen 79,5 EUR und 155 EUR, was einem geschätztes Aufwärtspotenzial von +371 TP3T ausgehend vom aktuellen Niveau (~95 EUR), was vor allem auf Prognosen für Umsatzwachstum und eine Steigerung des EBITDA zurückzuführen ist.
Alle das Wertpapier abdeckenden Analysten halten an ihrer Kaufempfehlung fest und stützen sich dabei auf das strukturelle Wachstum im Bereich der erneuerbaren Energien, die Erholung der Stromabnahmeverträge (PPAs), die sinkenden Speicherkosten sowie das günstige makroökonomische Umfeld nach der Stabilisierung der Zinsen in Europa. Meiner Ansicht nach könnte sich die Aktie kurzfristig zwischen 95 und 105 EUR konsolidieren, und die Marke von 120 EUR überschreiten, sollten neue Projekte bestätigt oder die Aufnahme in den IBEX 35 angekündigt werden – ein Auslöser mit direktem technischem Effekt auf die institutionelle Nachfrage.
Branchen-Momentum und strukturelle Faktoren
Der globale Kreislauf der erneuerbaren Energien erlebt derzeit einen neuen Aufschwung. Der Der spanische PNIEC prognostiziert einen Anstieg der Stromnachfrage um +34% bis zum Jahr 2030, während sich der Energieverbrauch von Rechenzentren im gleichen Zeitraum aufgrund der zunehmenden Verbreitung von KI und der Elektrifizierung der Industrie verdoppeln könnte. Die Indizes für saubere Energie entwickeln sich weiterhin positiv, was das Interesse der Anleger an Unternehmen mit soliden Projektpipelines wie Grenergy, dessen Portfolio folgende Produkte umfasst: 71 GWh Speicherkapazität und 12 GW Solarleistung in verschiedenen Entwicklungsphasen. Der anhaltende Rückgang der Speicherkosten und die sinkenden Zinssätze schaffen optimale finanzielle Rahmenbedingungen für den Ausbau ihrer Pipeline und die Optimierung von BESS (Battery Energy Storage Systems). Diese strukturellen Rahmenbedingungen verschaffen GREG eine hervorragende Ausgangsposition, um das organische Wachstum aufrechtzuerhalten, wobei die europäischen Anreize genutzt wurden, auch wenn die Frage, inwieweit die Stilllegung von Kernkraftwerken in Spanien zu einer Substitution geführt hat, nach dem positiven Gutachten des Rates für nukleare Sicherheit zur Verlängerung des Almaraz-Kraftwerks bis 2030, das nun von der Entscheidung der Regierung abhängt.
Operative und spekulative Katalysatoren
Zu den bereits bestätigten Meilensteinen zählen zwei Ereignisse im Juni 2026: die Einweihung von „Elena“, der größten Batteriefabrik Amerikas, in Antofagasta, sowie die Unterzeichnung des volumenmäßig größten Stromabnahmevertrags (PPA) in der Unternehmensgeschichte: ein Vertrag über die Lieferung von 1 TWh pro Jahr über einen Zeitraum von 15 Jahren in Zeiten ohne Sonneneinstrahlung mit einem globalen Energieversorger mit Investment-Grade-Rating, der zwischen Juli und Oktober 2026 in Kraft treten soll.
Was die Prognosen betrifft, geht der Konsens von einem jährlichen Wachstum von +24% beim Gewinn je Aktie (EPS/BPA) und von +6% beim Umsatz aus, verbunden mit einer Kapazitätserweiterung in Richtung 5 GW Solarenergie und 22 GWh Speicherkapazität im Betrieb und im Bau im Jahr 2028, ausgehend von derzeit 2,2 GW und 8,6 GWh. Die Umschichtung von Vermögenswerten, wie beispielsweise der Verkauf der ersten Phasen von „Oasis de Atacama“, setzt Liquidität für Reinvestitionen frei und bestätigt die Bewertungen des Portfolios, obwohl verringert das wiederkehrende EBITDA wenn der Vermögenswert aus dem Konsolidierungskreis ausscheidet.
Derzeit gibt es drei Spekulationen, die zu einem höheren Kursziel führen könnten:
- Aufnahme in den IBEX 35, mit potenziellen Auswirkungen auf kurze Sicht, wenn auch bedingt durch ein Umlaufvermögen in Höhe von etwa 28%, das in den Vorschriften des Technischen Beratungsausschusses ausdrücklich sanktioniert wird, sowie durch einen Index, dessen Zusammensetzung seit zwei Jahren unverändert ist.
- Partnerschaften im Bereich Speicherung, wobei Gerüchte über Joint Ventures in Chile und Europa kursieren, die den Beitrag zum EBITDA bis 2027 beschleunigen könnten.
- Zusätzliche grüne Finanzierungen, einschließlich des im Juli 2026 registrierten Green-Bond-Programms im Umfang von 200 Mio. EUR, das zur Finanzierung des organischen Investitionsplans dient.
Diese Variablen zusammen untermauern eine strukturell optimistische Prognose für Grenergy; das Unternehmen zeichnet sich durch greifbares Wachstum, eine effiziente internationale Expansion und eine hohe Verschuldungsquote (5x EBITDA) was Disziplin bei der Umsetzung erfordert.
$GREG: Szenarien zur Neubewertung
In einem optimistisches Szenario (2026+): Bei vollständiger Umsetzung des Solar- und BESS-Projekts, der Fortsetzung der Veräußerung strategischer Vermögenswerte wie Oasis de Atacama und der möglichen Aufnahme in den IBEX 35 würde das Kursziel bei etwa 120 EUR, was einem Aufwärtspotenzial von 56,66% entspricht, Dieses Szenario geht von einem jährlichen EBITDA-Wachstum von über 20% aus, einem Umfeld mit niedrigen Zinsen sowie Fortschritten bei den Speicher-Joint-Ventures in Chile und Europa, was die Rentabilität der Projekte steigert und die operative Marge stärkt.
In einem normales Szenario, würde das Unternehmen ein stabiles organisches Wachstum beibehalten und auf die für 2028 prognostizierten 5 GW Solarleistung und 22 GWh Speicherkapazität zusteuern, begleitet von einer schrittweisen Steigerung des Cashflows und regelmäßigen Umschichtungen von Vermögenswerten; in diesem Rahmen würde das Kursziel bei 110 EUR, was einem Aufwärtspotenzial von 43,60% entspricht gegenüber dem derzeitigen Niveau, gestützt durch die Normalisierung der Finanzierungskosten und die Fortsetzung der Politik zur Förderung erneuerbarer Energien in der EU. Im Gegensatz dazu in einem pessimistisches Szenario, eine Verlangsamung bei der Integration von BESS-Projekten, regulatorische Verzögerungen oder Preisrückgänge bei Stromabnahmeverträgen (PPAs) könnten den Kursanstieg begrenzen, sodass das Kursziel bei etwa 70 EUR, was einem Kursrückgang von 8,621 TP3T entspricht. Dennoch würde das Branchenumfeld aufgrund der Energiewende und des strukturellen Anstiegs der Stromnachfrage weiterhin günstig bleiben und Grenergy selbst in einem widrigen Umfeld eine wichtige Stütze bieten.
$GREG: Technische Analyse – Korrekturstruktur und Anzeichen für eine Erholung
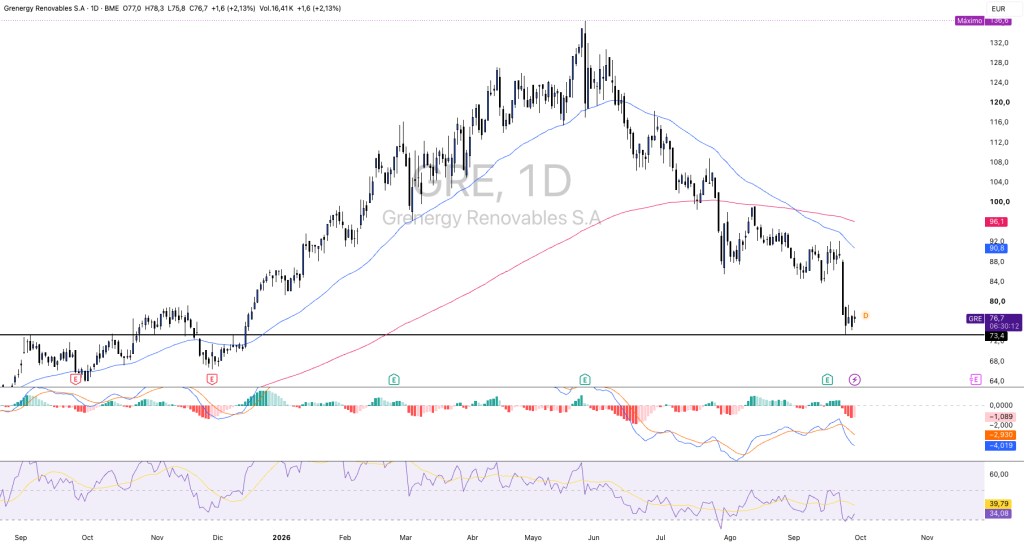
Gerade jetzt Grenergy Renovables S.A. ($GRE) behält eine deutlich bärisches Muster im Tageschart, nachdem es seinen historischen Höchststand bei 136,60 EUR Ende Mai. Seitdem ist der Kurs um etwa einen 44%, und liegt derzeit bei 76,70 EUR. Der technische Abwärtstrend hat sich in den letzten Handelstagen mit dem Durchbrechen der Konsolidierungszone von 86–90 EUR, wodurch ein neues Tief erreicht wurde und der Kurs direkt auf die relevante Unterstützung bei 73,40 EUR, was ein historisches Reaktionsniveau darstellt.
Der Kurs notiert deutlich unter seinen beiden mittel- und langfristigen Referenzwerten, der gleitende Durchschnitt (EMA 50) liegt ungefähr bei 90,80 EUR und weist weiterhin eine fallende Tendenz auf, während der gleitende Durchschnitt bei etwa 96,10 EUR und beginnt zudem, nach unten abzufallen. Darüber hinaus liegt der schnelle gleitende Durchschnitt bereits unter dem langsamen, was das bärische Muster verstärkt. Solange der Kurs unter 90,8–96,1 EUR, es gibt noch kein technisches Signal für eine Trendwende, sondern lediglich die Möglichkeit von Erholungen innerhalb einer Abwärtsstruktur.
Auch die Momentum-Indikatoren zeigen bislang noch kein eindeutiges Signal für eine Trendwende. Der Der RSI liegt bei 34,08, unterhalb seines Durchschnitts, der bei etwa 39,79, und sehr nahe an der Überverkaufsschwelle von 30. Dies deutet auf einen hohen Verkaufsdruck hin und lässt die Möglichkeit einer technischen Erholung aufgrund von Erschöpfung offen, aber noch Es gibt weder eine Divergenz noch eine Rückeroberung der 50er-Marke, die auf eine starke Kaufkraft hindeuten würde.. Die Der MACD bleibt deutlich negativ, wobei die MACD-Linie ungefähr bei −4,02, unterhalb seines Signals, das bei etwa −2,93, während sich das Histogramm im negativen Bereich wieder bis etwa −1,09. Das Momentum bestätigt daher derzeit die beim Kurs zu beobachtende Abwärtsbeschleunigung.
Was die technischen Niveaus betrifft, liegt der wichtigste Referenzwert derzeit bei 73,40 EUR, ein Bereich, der mit einem früheren wichtigen Kursniveau zusammenfällt und nach dem jüngsten starken Rückgang derzeit auf die Probe gestellt wird. Ein Halten dieses Niveaus wäre wichtig, um zu versuchen, eine kurzfristige Bodenbildung zu erreichen. Wenn die 73,40 EUR würden konsequent durchbrochen, wäre das Chart technisch gesehen in Richtung des Bereichs von 68–70 EUR und anschließend weiter in Richtung 64 EUR, wo die folgenden sichtbaren Referenzpunkte zu erkennen sind. Oben befindet sich der erste Widerstand nun im ehemaligen Unterstützungsbereich von 84–88 EUR; danach erscheinen 90,80 EUR (gleitender Durchschnitt) y 96,10 EUR (gleitender Durchschnitt). Eine Erholung in diesem letzten Bereich wäre notwendig, um den aktuellen Abwärtstrend ernsthaft in Frage zu stellen.
GRE befindet sich gerade in einer Baissephase. Es handelt sich nicht mehr nur um eine Korrektur gegenüber den Höchstständen, sondern um den Verlust der 85–86 EUR, begleitet von einem neuen Tiefpunkt und einer gleichzeitigen Verschlechterung des RSI und des MACD, bestätigt eine weitere Ausweitung der Abwärtsbewegung. Das entscheidende Niveau auf sehr kurze Sicht ist 73,40 EUR. Solange er sich über diesem Niveau halten kann, könnte es zu einer technischen Erholung kommen, insbesondere da sich der RSI im überverkauften Bereich befindet; um jedoch von einer strukturellen Verbesserung sprechen zu können, müsste er zunächst wieder an Boden gewinnen 86–88 EUR, danach 90,80 EUR und vor allem der Bereich von 96 EUR. Ein deutlicher Verlust von 73,40 EUR, im Gegenteil, würde den Korrekturprozess in Richtung niedrigerer Niveaus offen halten.
 Spanish
 English
 German
 French
Früher habe ich immer Artikel in Zeitungen gelesen, aber jetzt, da ich
Ich bin ein Internetnutzer, daher nutze ich das Internet ab sofort, um Inhalte abzurufen,
Dank des Internets.
Auf dieser Website finden Sie möglicherweise nützliche Informationen.
https://ivecodom.ru/home/istoriya-sozdaniya-onlayn-kazino-sweet-ot-idei-do-globalnogo-brenda-163/
Auf dieser Website finden Sie wichtige Informationen.
https://online-festival.ru/detail/1239-letniy-transformer-kak-olga-dibtseva-i-natasha-koroleva-sbrosili-lishniy-tyazhyolyy-bagazh.html