


Ich habe am 28. September eine Position in Acciona Energía ($ANE) zu 22,73 Euro eröffnet – mitten im Nachklang einer Woche, in der der Markt angesichts der Möglichkeit, dass die Regierung die „ibérische Ausnahme“ wieder einführen könnte, nervös geworden war. Dieser Kauf war mir bereits seit dem Sommer im Kopf, als ernsthaft über den Verkauf der Tochtergesellschaft im Bereich erneuerbare Energien gesprochen wurde, und genau diese regulatorischen Gerüchte haben mich schließlich dazu bewogen, den Kaufknopf zu drücken. Ich glaube, der Markt vermischt zwei Dinge, die nicht das gleiche Gewicht haben: eine politische Drohung, deren Umsetzung ich für sehr unwahrscheinlich halte, und einen Unternehmensprozess, der – falls er zustande kommt – ein deutlich höheres Kursziel hat als den aktuellen Kurs.
| EINTRAG 28. SEPT. | ZIELPREIS | BETEILIGUNG VON ACCIONA | INSTALLIERTE LEISTUNG |
| 22,73 EUR | 28 EUR | 91,1% | 14.699 MW |
Bevor wir auf die These eingehen: Das Szenario-Modell
Wie immer, wenn ich eine Position mit einer gewissen Überzeugung eröffne, halte ich zunächst die Bandbreite der möglichen Ergebnisse schriftlich fest. Bei Acciona Energía hängt diese Bandbreite von zwei fast binären Variablen ab – dem Verkaufsprozess und der Regulierung – sowie von einer dritten, langsamer wirkenden Variable, nämlich dem Strompreis in Spanien.
| Szenario | Kursziel | Potenzial | Zentrale Annahmen |
|---|---|---|---|
| Pessimistisch | 18,5 EUR | -19% | Entweder entscheidet sich Acciona gegen einen Verkauf, oder die Angebote bleiben hinter den Forderungen zurück; die Regierung greift erneut in den Großhandelspreis ein, und die Aktie fällt wieder auf das Jahrestief zurück. |
| Basis | 28 EUR | +23% | Meine Bewertung auf Basis der Summe der Einzelteile. Sie stimmt mit dem Bereich überein, in dem meiner Meinung nach eine Übernahme abgeschlossen wird, mit einem obligatorischen Übernahmeangebot an die Minderheitsaktionäre zum gleichen Preis. |
| Optimistisch | 30 EUR | +32% | Echter Wettbewerb zwischen EQT und Norges auf der einen Seite und Ardian auf der anderen Seite, wobei die Verschuldung zum Jahresende bereits unter 3 Milliarden liegt |
Einstiegskurs: 22,73 Euro, 28. September 2026. Eigene Kursziele. Der Konsens der 21 Analysten, die die Aktie beobachten, liegt bei 23,15 Euro, mit einem Höchstwert von 28,10 und einem Tiefstwert von 17.
Mir ist bewusst, dass mein Basisszenario praktisch an der Obergrenze des Konsenses liegt. Ich werde das weiter unten näher erläutern, möchte aber schon einmal einen Vorgeschmack geben: Die meisten Analysten bewerten Acciona Energía als börsennotiertes Unternehmen mit einem 9% des frei handelbaren Kapitals und null Liquidität, während ich es als das bewerte, was es meiner Meinung nach derzeit ist: ein zum Verkauf stehender Vermögenswert.
Was Acciona Energía heute ist: Eine Plattform mit einer Leistung von fast 15 GW, deren Wert der Markt nicht zu schätzen wusste
Acciona Energía ging im Juli 2021 mit einem Kurs von 26,73 Euro pro Aktie an die Börse. Fünf Jahre später notiert die Aktie 15% unter diesem Preis, und das, obwohl der Konsolidierungskreis des Unternehmens deutlich größer ist als damals. Ende Juni verfügte das Unternehmen über eine installierte Leistung von 14.699 MW, die sich hauptsächlich auf Onshore-Windkraft, Photovoltaik und ein Wasserkraftportfolio in Spanien verteilte, das meiner Meinung nach zu den am stärksten unterbewerteten Vermögenswerten der gesamten Branche gehört. Die konsolidierte Stromerzeugung im ersten Halbjahr belief sich auf 12.535 GWh, 41 % mehr als im Vorjahr.
Das Problem von Acciona Energía an der Börse lag nie in den Vermögenswerten, sondern in der Struktur. Da Acciona 91,11 % des Kapitals kontrolliert, beträgt der Streubesitz lediglich 91 %, die Liquidität ist sehr gering und ein Großteil des institutionellen Kapitals kann einfach nicht in nennenswertem Umfang einsteigen. Hinzu kam ein sehr ungünstiger Zyklus für börsennotierte Unternehmen im Bereich der erneuerbaren Energien: hohe Zinsen, die die Finanzierung verteuern, in Spanien festgelegte Preise, die in den Sonnenstunden stark einbrechen, und eine Rotation der Vermögenswerte, die dazu führt, dass der Gewinn jedes Quartals davon abhängt, wann ein Verkauf abgeschlossen wird. Das Ergebnis ist ein Unternehmen, das die Börse seit drei Jahren mit einem Abschlag auf den Wert seines Kraftwerksparks bewertet.
Die Zahlen des Halbjahres – richtig gelesen
Auf den ersten Blick verlief das erste Halbjahr 2026 schlecht. Umsatz von 1.288 Millionen, ein Rückgang um 12%; EBITDA von 388 Millionen, ein Rückgang um 57%; und ein zurechenbarer Nettoverlust von 18 Millionen. Wenn man sich nur die Schlagzeile ansieht, versteht man, warum die Aktie nicht in Schwung gekommen ist.
Man muss jedoch das Kleingedruckte lesen. Der Rückgang des EBITDA lässt sich fast ausschließlich durch den Zeitplan der Vermögensumschichtung erklären: Im vergangenen Jahr gingen die Veräußerungsgewinne im ersten Halbjahr zurück, während sie in diesem Jahr im Juli verbucht wurden. Das Unternehmen selbst hat die Prognosen für 2026 unverändert beibehalten: ein Gesamt-EBITDA von rund 1,2 Milliarden, Investitionen in Höhe von 900 Millionen und eine Nettoverschuldung von unter 3 Milliarden zum Jahresende. Diese letzte Zahl interessiert mich am meisten. Zum 30. Juni belief sich die Nettofinanzverschuldung auf 4.442 Millionen, sodass die Unternehmensleitung davon ausgeht, diese innerhalb von sechs Monaten um mehr als 1.400 Millionen zu reduzieren – wobei die beiden Verkäufe im Juli bereits abgeschlossen sind und mehr als 1 GW zusätzlich im Rotationsportfolio vorhanden ist.
Ein weiterer wichtiger Faktor ist der Preis. Die Strom-Futures in Spanien für das zweite Halbjahr werden zu über 100 Euro pro MWh gehandelt, was weit von den Preisen entfernt ist, die wir in den vergangenen Frühjahrsmonaten gesehen haben. Die prognostizierte Stromerzeugung in Spanien wurde aufgrund geringerer Ressourcen von 8,5 auf 8 TWh nach unten korrigiert, doch bei diesen Preisen dürfte die zweite Jahreshälfte deutlich besser ausfallen als die erste.
Warum ich gekauft habe: Der Vermögenswert steht zum Verkauf, und der Startpreis beträgt nicht 22 Euro.
Hier liegt der Kern der These. Acciona analysiert seit Monaten strategische Alternativen für seine Tochtergesellschaft im Bereich erneuerbare Energien – von der Aufnahme eines Minderheitspartners bis hin zum Verkauf der Kontrollanteile oder zur vollständigen Veräußerung. Dieser Prozess hat sich im September beschleunigt. Am 15. September wurde bekannt, dass EQT über seinen Infrastrukturbereich eine Allianz mit Norges Bank Investment Management, dem Verwalter des norwegischen Staatsfonds, eingegangen ist, um ein gemeinsames Angebot für 100% von Acciona Energía abzugeben. EQT würde rund 75% des Konsortiums halten und Norges die restlichen 25%. Auf der Gegenseite steht Ardian. Der in der Presse genannte Unternehmenswert beläuft sich auf rund 11,9 Milliarden, einschließlich Schulden, und die endgültigen Angebote sollen bis Mitte Oktober vorliegen, wenn Acciona einen Kandidaten für exklusive Verhandlungen auswählen wird.
Es gibt drei Aspekte dieses Prozesses, die mir sehr wichtig erscheinen und die meiner Meinung nach vom Markt nicht im Preis berücksichtigt werden.
Der erste Punkt ist, wer hier mitbietet. Es handelt sich nicht um opportunistische Fonds auf der Suche nach einem Schnäppchen, sondern um zwei der größten Infrastrukturinvestoren Europas und einen Staatsfonds, dessen Kapitalkosten zu den niedrigsten weltweit zählen. Wenn Norges mit am Tisch sitzt, dann tut es dies, weil es langfristig rentable Vermögenswerte mit vorhersehbaren Cashflows sucht und bereit ist, dafür zu zahlen. Und wenn zwei Konsortien dieser Größenordnung miteinander konkurrieren, hat der Verkäufer die Oberhand.
Der zweite Punkt betrifft die Abwicklung des Übernahmeangebots. Sollte der Käufer die Kontrolle über Acciona Energía übernehmen, ist er nach spanischem Recht verpflichtet, ein Angebot für das restliche Kapital zu einem angemessenen Preis abzugeben, der nicht unter dem Preis liegen darf, den er an Acciona gezahlt hat. Anders ausgedrückt: Ein Minderheitsaktionär, der heute zu 22 oder 23 Euro kauft, würde denselben Preis pro Aktie erhalten wie Entrecanales. Es ist eine der wenigen Situationen an der Börse, in denen der Kleinaktionär auf einer Linie mit dem Mehrheitsverkäufer steht und der Mehrheitsverkäufer alle Anreize der Welt hat, den höchstmöglichen Preis zu erzielen.
Der dritte Wert ist der Referenzwert von 26,73 Euro. Das war der Preis beim Börsengang, und noch bevor von einem Verkauf die Rede war, gingen die meisten Analysten bereits davon aus, dass dies die angemessene Untergrenze für ein hypothetisches Übernahmeangebot zur Ausschließung aus dem Markt durch Acciona selbst sei. Ich kann mir nur schwer vorstellen, dass der Vorstand von Acciona sein Juwel im Bereich der erneuerbaren Energien an einen Fonds unterhalb des Preises verkauft, zu dem es vor fünf Jahren an die Börse gebracht wurde. Aus Reputationsgründen und aus rein rechnerischen Erwägungen glaube ich, dass die Verhandlungen bei diesem Wert beginnen, aber nicht bei ihm enden werden.
Warum die derzeit im Einsatz befindlichen Elektrofahrzeuge nicht ausreichen
Die veröffentlichte Unternehmensbewertung in Höhe von 11,9 Milliarden wurde, soweit ich das beurteilen kann, auf der Grundlage der Verschuldungslage vom Juni berechnet. Und die Schulden, die Acciona an den Käufer übertragen wird, werden nicht denen vom Juni entsprechen. Wenn das Unternehmen seine Prognose einhält und das Jahr mit einer Verschuldung unter 3.000 Millionen abschließt, sprechen wir von mehr als 1.400 Millionen weniger Schulden. Bei 329,25 Millionen im Umlauf befindlichen Aktien entsprechen jede Milliarde Schulden, die wegfällt, etwa 3 Euro Wertsteigerung pro Aktie für den Aktionär – bei gleichem Unternehmenswert. Das ist im Wesentlichen die Differenz zwischen dem Preis, den der Markt heute zahlt, und dem Preis, zu dem die Transaktion meiner Meinung nach abgeschlossen wird.
Mein Modell: Summe der Teile nach Technologie
Um auf 28 Euro zu kommen, wollte ich mich weder auf den Konsens noch auf die Kurs-Gewinn-Verhältnisse börsennotierter Unternehmen stützen, da der Markt diesem Sektor seit Jahren einen Abschlag auferlegt, der bei privaten Transaktionen nicht zu beobachten ist. Ich habe eine einfache Summe-der-Teile-Bewertung vorgenommen, bei der ich jedes installierte Megawatt entsprechend seiner Technologie bewertet habe, wobei ich mich an Referenzwerten aus dem privaten Markt orientiert und bei der Windenergie – die den Großteil des Portfolios ausmacht – bewusst vorsichtig vorgegangen bin.
| Technologie | Ungefähre Kapazität | Wert pro MW | Geschätzter Wert |
|---|---|---|---|
| Onshore-Windkraft | 9,4 GW | 0,95 Mio. € | 8.930 Mio. € |
| Photovoltaik | 4,2 GW | 0,60 Mio. € | 2.520 Mio. € |
| Hydraulik (Spanien) | 0,9 GW | 1,80 Mio. € | 1.620 Mio. € |
| Sonstiges (Biomasse, Solarthermie, Speicherung, Dienstleistungen, in Entwicklung befindliches Portfolio) | 0,2 GW | - | 550 Mio. € |
| Unternehmenswert | 14,7 GW | 13.620 Mio. € | |
| Pro-forma-Nettoverschuldung nach Umschichtungen | -3.100 Mio. € | ||
| Minderheitsanteile und sonstige Anpassungen | -1.300 Mio. € | ||
| Kapitalwert | 9.220 Mio. € | ||
| Pro Aktie (329,25 Mio. Aktien) | 28,0 € |
Ungefähre Aufschlüsselung der Kapazität und Werte pro MW aus eigener Erzeugung. Die Nettoverschuldung liegt aus Vorsichtsgründen leicht über der Prognose zum Jahresende.
Einige Anmerkungen zu den Annahmen. Mit 0,95 Millionen pro MW schätze ich den Wert der Windenergie unter dem, was der Bau eines neuen Onshore-Windparks in Europa heute kostet – und das, obwohl ein Großteil des Portfolios von Acciona Standorte mit sehr guten Ressourcen und in Spanien Netzanschlüsse umfasst, die heute fast unmöglich zu bekommen sind. Die Photovoltaik belasse ich bei 0,60, entsprechend den Wiederbeschaffungskosten und ohne Aufschlag. In der Wasserkraft sehe ich das größte verborgene Wertpotenzial: Es handelt sich um steuerbare Anlagen mit langfristigen Konzessionen und der Fähigkeit, genau in den Stunden Strom zu produzieren, in denen die Solarenergie aus dem System verschwindet – also genau in den teuren Stunden. In einem Markt mit immer mehr Photovoltaik gewinnt ein Wasserkraftwerk mit jedem Jahr an Wert.
Der sich daraus ergebende Unternehmenswert von rund 13,6 Milliarden entspricht etwa 0,93 Millionen pro installiertem MW und etwas weniger als dem 13-fachen eines normalisierten wiederkehrenden EBITDA, das ich auf etwa 1,05 Milliarden schätze. Das erscheint mir für eine Plattform dieser Größe, die geografisch diversifiziert ist und bei der der Käufer die Transaktion zu Infrastrukturkosten finanzieren wird, nicht als anspruchsvolles Vielfaches.
Die relevanteste Sensitivität betrifft die Windenergie: Jede Abweichung um 0,10 Millionen pro MW nach oben oder unten beeinflusst die Bewertung um etwa 2,85 Euro pro Aktie. Wenn jemand konservativer sein möchte als ich und den Wert der Windkraft auf 0,85 senkt, ergibt sich ein Wert von rund 25 Euro, der immer noch um 101 TP3T über meinem Einstiegspreis liegt. Um den Preis von 22,73 Euro, zu dem ich gekauft habe, zu rechtfertigen, müsste ich den Windkraftsektor mit etwa 0,77 Millionen pro MW bewerten – ein Niveau, das ich in keiner der jüngsten Transaktionen sehe.
Die iberische Ausnahme: Warum ich sie für nicht realisierbar halte
Am 17. September schlugen die Gewerkschaften CCOO und UGT der Regierung vor, die iberische Ausnahmeregelung wieder einzuführen, und wenige Tage später nahm Yolanda Díaz diesen Vorschlag zusammen mit der Begrenzung der Mieten und der Besteuerung der Raffineriegewinne in ihr Maßnahmenpaket auf. Der Markt reagierte wie erwartet: Grenergy verlor an einem Handelstag 13,51 TP3T, Solaria fast 61 TP3T und Acciona Energía knapp 21 TP3T. Den Kauf, den ich getätigt habe, habe ich in diesen Tagen getätigt, und ich möchte erklären, warum ich glaube, dass diese Angst übertrieben ist.
Erinnern wir uns daran, wie der Mechanismus funktionierte. Zwischen Juni 2022 und Dezember 2023 wurde der Preis für das zur Stromerzeugung verwendete Gas zunächst auf 40 Euro pro MWh gedeckelt und stieg anschließend schrittweise auf 70 Euro an; die Differenz wurde von den Verbrauchern über eine Anpassung der Rechnung beglichen. Dies führte zu einer Senkung des Großhandelspreises und damit auch der Einnahmen aller Technologien, die kein Gas verbrennen: Kernkraft, Wasserkraft und erneuerbare Energien. Schätzungen zufolge entgingen diesen Technologien Einnahmen in Höhe von bis zu 6 Milliarden Euro.
Meiner Meinung nach ist es aus vier Gründen nicht möglich, das heute zu wiederholen.
Erstens erfüllt der Mechanismus nicht mehr den beabsichtigten Zweck. Im Jahr 2022 bestimmte Gas den Preis in rund 75% der Stunden. Heute liegt er bei etwa 151 TP3T. Eine Preisobergrenze für Gas festzulegen, wenn Gas so gut wie nie die marginale Technologie ist, hat nur sehr geringe Auswirkungen auf die durchschnittliche Rechnung, während der politische und rechtliche Aufwand für die Umsetzung gleich bleibt. Wenn das Ziel darin besteht, die Inflation zu senken, ist dies ein Instrument mit sehr geringer Wirksamkeit.
Die zweite ist Brüssel. Die iberische Ausnahmeregelung von 2022 wurde als außerordentliche staatliche Beihilfe verabschiedet – unmittelbar nach dem Einmarsch in die Ukraine und unter Berufung auf einen Krisenzeitrahmen, der inzwischen nicht mehr besteht. Seitdem hat die Reform des europäischen Strommarktes ein konkretes Verfahren für diese Art von Eingriffen festgelegt: Es muss der Rat sein, der eine Preiskrise auf regionaler oder unionsweiter Ebene ausruft, und dafür müssen die Großhandelspreise das 2,5-Fache des Durchschnitts der letzten fünf Jahre betragen und 180 Euro pro MWh überschreiten, wobei davon auszugehen ist, dass sie über Monate hinweg auf diesem Niveau bleiben. Bei Terminpreisen um die 100 Euro sind wir davon noch weit entfernt. Und aus Brüssel ist zu entnehmen, dass keinerlei Bereitschaft besteht, diese Debatte erneut zu eröffnen.
Drittens gibt es innerhalb der Regierung selbst keine einheitliche Linie. Der Vorschlag stammt vom „Sumar“-Flügel und von den Gewerkschaften. Carlos Cuerpo vom Wirtschaftsministerium hat von Maßnahmen zur Unterstützung der Familien gesprochen, was etwas ganz anderes ist als ein Eingriff in den Großhandelsmarkt. Der Verband der Stromversorger hat bereits öffentlich erklärt, dass die Voraussetzungen für eine Wiederbelebung des Marktes nicht gegeben sind. Und ich kann mir nicht vorstellen, dass die Regierung in den Strompreis eingreift, während zwei der weltweit größten Infrastrukturinvestoren kurz davor stehen, einen Deal in Höhe von fast 12 Milliarden für ein spanisches Unternehmen zu unterzeichnen. Das wäre ein verheerendes Signal für ausländische Investoren in diesem Sektor – und das gerade jetzt, wo Spanien Dutzende Milliarden für Netze und Speicherkapazitäten anziehen muss.
Der vierte Punkt betrifft speziell Acciona Energía. Ein sehr großer Teil der Produktion des Unternehmens in Spanien ist durch bilaterale Verträge und PPA zu Festpreisen abgedeckt, und ein weiterer bedeutender Teil der Stromerzeugung findet außerhalb Spaniens statt. Die Analysten von Sabadell selbst haben dies in den letzten Tagen bestätigt: Eine erneute „ibērische Ausnahme“ hätte geringere Auswirkungen als im Jahr 2022, und für Unternehmen, deren Produktion größtenteils vertraglich abgesichert ist, wären die Folgen begrenzt. Es ist naheliegend, dass Grenergy oder Solaria, die stärker vom Spotmarkt abhängig sind, stärker darunter leiden werden. Bei Acciona Energía erscheint mir ein Kursrückgang um 21 TP3T bereits als Einstiegskurs.
Ich sage nicht, dass das regulatorische Risiko in Spanien gleich Null ist – das ist es in dieser Branche nie. Ich sage, dass die Wahrscheinlichkeit, dass die „iberische Ausnahme“ in ihrer Form von 2022 wieder eingeführt wird, gering ist, und dass selbst wenn eine abgeschwächte Version verabschiedet würde, die Auswirkungen auf die Bewertung von Acciona Energía nur im Cent-Bereich liegen würden, nicht im Euro-Bereich.
Technische Analyse: Ein Jahr im Seitwärtstrend und ein sich verengender Kursbereich
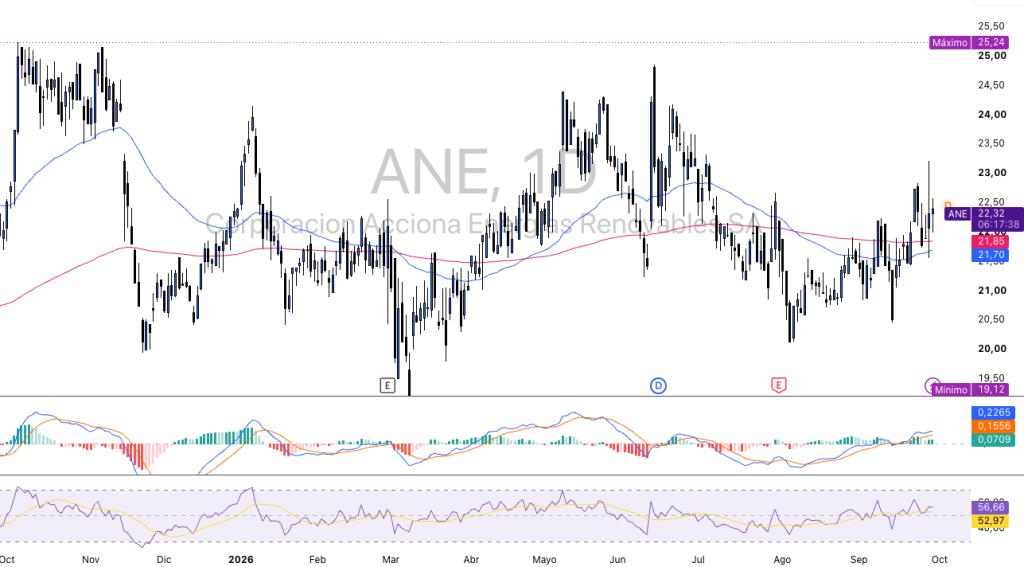
Betrachtet man den Tageschart für ein Jahr, fällt als Erstes auf, dass Acciona Energía keinen Trend aufweist, sondern sich in einer Seitwärtsbewegung befindet. Seit Oktober 2025 bewegt sich der Kurs zwischen dem Herbsthoch von 25,24 Euro und dem Tiefststand von 19,12 Euro, der Anfang März erreicht wurde, wobei drei vollständige Auf- und Abwärtsbewegungen zwischen diesen beiden Extremen zu verzeichnen waren. Es handelt sich um das typische Kursbild eines Wertpapiers ohne Streubesitz, bei dem der Kurs von Nachrichten und nicht von einem konstanten Käuferstrom bestimmt wird.
Das Interessante liegt innerhalb dieses Bereichs. Die Tiefststände werden immer höher: 19,12 im März, 20,14 am 6. August und 20,46 am 14. September. Und die Höchststände werden immer niedriger: 25,24 im Herbst, 24,86 am 15. Juni und 23,22 am Tag meines Einstiegs. Der Kurs wird immer enger eingeengt, und wenn eine solche Enge mit einem terminierten Auslöser wie den verbindlichen Angeboten Mitte Oktober zusammenfällt, kommt es in der Regel zu einer heftigen Bewegung in die eine oder andere Richtung.
Betrachtet man die letzten sechs Monate, ergibt sich ein positiveres Bild. Nach dem Höchststand im Juni korrigierte der Kurs den gesamten Juli und einen Großteil des Augusts über, bis er bei 20,14 Euro Halt fand. Von dort aus hat sich eine doppelte Bodenbildung herausgebildet: Am 14. September fiel der Kurs erneut um 3,93% auf 20,52 Euro, mit einem Intraday-Tief von 20,46, ohne jedoch die Unterstützung vom August zu unterschreiten. Am nächsten Tag kam die Nachricht von EQT und Norges, und der Kurs stieg um 4,48% auf 21,44.
Die vergangene Woche war die Bewährungsprobe. Am 22. September schloss der Kurs bei 22,74 Euro, was einem Anstieg von 3,36% entsprach, und an den drei folgenden Tagen, inmitten des Trubels um die „iberische Ausnahme“, gab er einen Teil der Kursgewinne wieder ab und fiel am 24. September auf 21,78 Euro – ein Schlusskurs, der genau zwischen dem exponentiellen 50-Tage-Durchschnitt (21,63) und dem 200-Tage-Durchschnitt (21,84) lag. Der Kurs fiel nicht weiter ab. Am Montag, dem 28., dem Tag meines Einstiegs, fasst die Sitzung alles zusammen: Eröffnung bei 22,08, Tiefststand bei 21,56 unterhalb der beiden Durchschnitte, Höchststand bei 23,22 und Schlusskurs bei 22,32, mit einem Anstieg von 1,92% und einem Volumen von 489.280 Aktien – mehr als doppelt so viel wie üblich in den vorangegangenen Handelstagen, in denen das Volumen zwischen 100.000 und 280.000 Aktien gelegen hatte. Ich habe innerhalb dieser Spanne bei 22,73 gekauft. Der obere Docht bis 23,22 zeigt mir, dass es dort Verkäufer gibt, und der untere Docht bis 21,56 zeigt mir, dass unterhalb der Durchschnittswerte jemand bereit ist, in größerem Umfang zu kaufen.
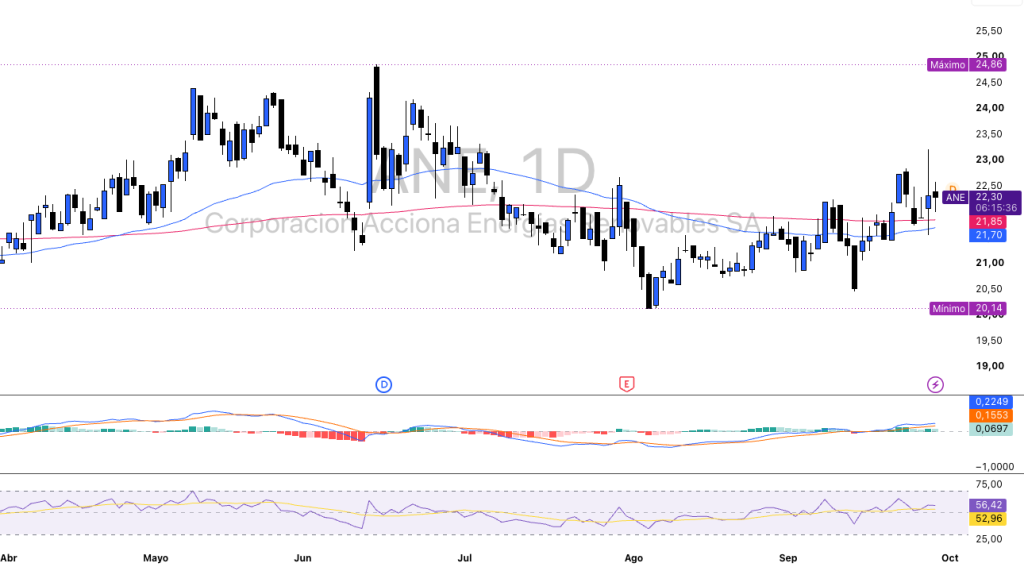
Betrachtet man die letzten sechs Monate, ergibt sich ein positiveres Bild. Nach dem Höchststand im Juni korrigierte der Kurs den gesamten Juli und einen Großteil des Augusts über, bis er bei 20,14 Euro Halt fand. Von dort aus hat sich eine doppelte Bodenbildung herausgebildet: Am 14. September fiel der Kurs erneut um 3,93% auf 20,52 Euro, mit einem Intraday-Tief von 20,46, ohne jedoch die Unterstützung vom August zu unterschreiten. Am nächsten Tag kam die Nachricht von EQT und Norges, und der Kurs stieg um 4,48% auf 21,44.
Die vergangene Woche war die Bewährungsprobe. Am 22. September schloss der Kurs bei 22,74 Euro, was einem Anstieg von 3,36% entsprach, und an den drei folgenden Tagen, inmitten des Trubels um die „iberische Ausnahme“, gab er einen Teil der Kursgewinne wieder ab und fiel am 24. September auf 21,78 Euro – ein Schlusskurs, der genau zwischen dem exponentiellen 50-Tage-Durchschnitt (21,63) und dem 200-Tage-Durchschnitt (21,84) lag. Der Kurs fiel nicht weiter ab. Am Montag, dem 28., dem Tag meines Einstiegs, fasst die Sitzung alles zusammen: Eröffnung bei 22,08, Tiefststand bei 21,56 unterhalb der beiden Durchschnitte, Höchststand bei 23,22 und Schlusskurs bei 22,32, mit einem Anstieg von 1,92% und einem Volumen von 489.280 Aktien – mehr als doppelt so viel wie üblich in den vorangegangenen Handelstagen, in denen das Volumen zwischen 100.000 und 280.000 Aktien gelegen hatte. Ich habe innerhalb dieser Spanne bei 22,73 gekauft. Der obere Docht bis 23,22 zeigt mir, dass es dort Verkäufer gibt, und der untere Docht bis 21,56 zeigt mir, dass unterhalb der Durchschnittswerte jemand bereit ist, in größerem Umfang zu kaufen.
Die gleitenden Durchschnitte stehen kurz davor, ein Signal zu geben, das es seit dem Sommer nicht mehr gegeben hat. Der 50-Perioden-EMA liegt bei 21,70 Euro und der 200-Perioden-EMA bei 21,85 Euro. Der 50-Tage-EMA kreuzte Anfang August den 200-Tage-EMA nach unten, als beide bei rund 22,02 Euro lagen, und hat seitdem den Abstand immer weiter verringert: Am 14. September lag er bei 21,53 und ist nun nur noch 15 Cent vom 200-Perioden-EMA entfernt. Sollte der Kurs noch einige Handelstage über 22 Euro bleiben, wird es in wenigen Tagen zu einem Aufwärtskreuz kommen. Das allein ist für mich noch kein Kaufsignal, bestätigt aber, dass die Korrektur des Sommers überwunden ist.
Die Indikatoren bestätigen dies. Der MACD überschritt zwischen dem 14. und 18. September die Nulllinie, als er von -0,03 auf +0,04 stieg, und zum Handelsschluss am 28. lag die Hauptlinie bei 0,2265 gegenüber 0,1556 der Signallinie, wobei das Histogramm im positiven Bereich lag (0,0709). Der 14-Tage-RSI schloss am 28. bei 56,66 und lag damit über seinem Durchschnitt von 52,97. Am 22. September erreichte er 62,58 und korrigierte seither, ohne sich dem überkauften Bereich anzunähern. Am 14. lag er noch bei 39,34, sodass er innerhalb von zwei Wochen von einer Schwächezone in eine Zone moderater Stärke übergegangen ist, mit reichlich Spielraum, bevor er 70 erreicht.
Die Kurskarte sieht wie folgt aus: Nach oben liegt der erste Widerstand zwischen 23,22 Euro (Höchststand vom 28.) und 23,66 Euro (Quartalshoch). Ein Schlusskurs oberhalb dieses Bereichs bei hohem Handelsvolumen würde die Serie abnehmender Höchststände durchbrechen und den Weg zu den 24,86 Euro vom Juni und den 25,24 Euro des Jahreshöchststands ebnen. Oberhalb von 25 Euro spielt das Chartbild keine Rolle mehr, und der Kurs wird von Unternehmensnachrichten bestimmt. Nach unten ist der Bereich von 21,70 bis 21,85, in dem sich die beiden gleitenden Durchschnitte befinden, die erste Unterstützung, während die eigentliche Unterstützung bei 20,14 bis 20,46 liegt, dem doppelten Boden vom August und September. Mein pessimistisches Szenario bei 18,50 liegt bewusst unter dem Jahrestief von 19,12, denn ein Verlust dieses Niveaus bei hohem Handelsvolumen wäre ein Signal dafür, dass der Verkaufsprozess aus dem Ruder gelaufen ist.
| Stufe | Referenz |
|---|---|
| 30,00 € | Optimistisches Ziel |
| 28,00 € | Grundlegendes Ziel |
| 26,73 € | Börsengangspreis (2021) |
| 25,24 € | Maximal 52 Wochen |
| 24,86 € | Höhepunkt am 15. Juni |
| 23,22 – 23,66 € | Sofortiger Widerstand |
| 22,73 € | Eintrittspreis |
| 21,70 – 21,85 € | EMA 50 und EMA 200 |
| 20,14 – 20,46 € | Doppelter Boden im August und September |
| 19,12 € | Mindestens 52 Wochen |
Kursziel und Auslöser: 28 Euro, mit Aufwärtspotenzial bis zu 30
Mein Kursziel liegt bei 28 Euro. Das ergibt sich aus meiner Sum-of-the-Parts-Bewertung, liegt über dem Ausgabepreis beim Börsengang und entspricht dem Bereich, in dem Acciona die Transaktion meiner Einschätzung nach abschließen möchte. Sollte sich das Bieterwettgefecht zwischen EQT, Norges und Ardian verschärfen, sehe ich Spielraum dafür, dass das endgültige Angebot in den Bereich von 30 Euro steigt, insbesondere wenn der Käufer den Wert des Wasserkraftportfolios und die zum Jahresende bereits reduzierte Verschuldung angemessen bewertet. Weiter darüber hinaus wage ich mich nicht, denn dann würden wir Bewertungsmultiplikatoren zahlen, die nicht einmal ein Staatsfonds ohne Weiteres rechtfertigen könnte.
Mitte Oktober 2026. Endgültige Angebote.
Acciona wird einen Kandidaten für exklusive Verhandlungen auswählen. Dies ist der wichtigste Auslöser für diese These.
Oktober und November. Ergebnisse des dritten Quartals.
Erste Bilanz mit Preisen über 100 Euro und den Juli-Umsätzen bereits in den Büchern. Mal sehen, um wie viel die Verschuldung tatsächlich gesunken ist.
Laufend. Debatte über die iberische Ausnahme.
Jede Woche, die ohne einen konkreten Entwurf verstreicht und in der Brüssel untätig bleibt, ist eine Woche, in der der Markt die Prämie für regulatorische Risiken nach und nach abbaut.
Jahresende. Schulden unter 3.000 Millionen.
Wird die Richtlinie eingehalten, steigt der implizite Wert pro Aktie bei jedem Angebot fast automatisch an.
Risiken der Abschlussarbeit: Was schiefgehen kann
Es soll keine Operation stattfinden.
Das ist das Hauptrisiko. Acciona könnte zu dem Schluss kommen, dass die Angebote nicht den Erwartungen entsprechen, oder sich dafür entscheiden, einen Minderheitsgesellschafter aufzunehmen, ohne die Kontrolle abzugeben, was kein Übernahmeangebot für die frei handelbaren Aktien auslösen würde. In diesem Fall würde die Aktie wieder so notieren wie in den vergangenen Jahren, nämlich als illiquider Wert mit Kursabschlag, und zwar wahrscheinlich im Bereich von 19 oder 20 Euro.
Die Regulierung soll überraschen.
Auch wenn ich dies nicht für realisierbar halte, würde eine Eingriff in den Großhandelspreis – selbst wenn er nur teilweise wäre – den Teil der spanischen Produktion betreffen, der nicht abgedeckt ist, und die Kaufbereitschaft der Käufer dämpfen.
Strompreise.
Die Bewertung jeder erneuerbaren Energiequelle hängt letztendlich vom erzielten Preis ab. Sollten sich die Terminkontrakte über 100 Euro als Trugbild erweisen und wir wieder in eine Situation zurückfallen, in der die Preise in den Sonnenstunden bei null liegen, leiden die Wertannahmen pro MW darunter.
Zinssätze und Liquidität.
Ein Anstieg der langfristigen Zinsen verteuert die Finanzierung für den Käufer und kann den Angebotspreis unter Druck setzen. Und bei einem Free-Float von 9% wird jede Bewegung – in beide Richtungen – verstärkt.
Zusammenfassung: Asymmetrie mit Datum
Ich fasse die These so zusammen, wie ich sie sehe. Ich habe für 22,73 Euro eine Plattform mit einer Leistung von fast 15 GW erworben, die der Markt aufgrund ihrer Aktionärsstruktur seit Jahren mit einem Abschlag bewertet – und zwar genau zu dem Zeitpunkt, an dem diese Struktur kurz vor dem Verschwinden steht. Der Mehrheitsaktionär hat den Vermögenswert zum Verkauf gestellt, mindestens zwei erstklassige Konsortien konkurrieren um ihn – eines davon mit dem norwegischen Staatsfonds als Teilhaber –, und die Vorschriften schreiben vor, dass der Minderheitsaktionär denselben Preis erhält wie der Mehrheitsaktionär. Meine Bewertung nach der Summe der Teile ergibt 28 Euro, ohne dass dafür unrealistische Annahmen erforderlich wären, und der Ausgabepreis beim Börsengang von 26,73 Euro dient dem Verkäufer als Referenzwert, der kaum zu ignorieren ist.
Ich sehe hier ein echtes Unternehmensrisiko, dass die Transaktion möglicherweise nicht zustande kommt, sowie regulatorische Unruhe, die vom Markt stärker aufgebauscht wurde, als sie meiner Meinung nach verdient. Die iberische Ausnahmeregelung stammt aus einer anderen Phase des Strommarktes, und sowohl die Zahlen als auch der aktuelle europäische Rahmen machen es sehr schwierig, sie zu wiederholen.
Die Asymmetrie liegt in der Beziehung zwischen diesen beiden Seiten. Ich gehe im ungünstigsten Fall von einem 19% aus, um im mittleren Szenario einen 23% und bei einer Verschärfung des Bieterwettstreits einen 32% anzustreben. Und im Gegensatz zu anderen Thesen, bei denen man Jahre warten muss, bis sich die Umsetzung in den Bilanzen bemerkbar macht, hat der Auslöser hier ein festes Datum: In wenigen Wochen werden wir wissen, wer exklusiv an den Verhandlungstisch tritt und in welcher Preisspanne.
 Spanish
 English
 German
 French
Goal11Login ist super einfach zu bedienen, selbst für einen Neuling wie mich. Die Benutzeroberfläche ist übersichtlich und unkompliziert. Ich kann es auf jeden Fall empfehlen, wenn du gerade erst anfängst. goal11login