


Entrando en el mercado español, que no es nuestro foco principal aunque siempre permanecemos atentos a posibles oportunidades, Grenergy Renovables S.A. ($GREG) se presenta como una empresa con un perfil de crecimiento estructural y expansión internacional.
Grenergy desarrolla proyectos de energía solar y almacenamiento BESS, y atraviesa una fase de expansión acelerada con un portafolio de 71 GWh de almacenamiento y 12 GW solares en distintas fases de desarrollo y presencia activa en Europa, Latinoamérica y Estados Unidos. Su modelo de rotación de activos y su alto nivel de inversión en capex, 3.700M EUR comprometidos hasta 2028, la posiciona como una de las mid caps renovables más relevantes dentro del panorama europeo.
Os dejo una tabla con el precio actual y los escenarios de valoración estimados, donde yo, Diego García del Río, los establezco en base al potencial operativo y financiero a medio/largo plazo:
| GREG | ACTUAL | PESIMISTA | NORMAL | OPTIMISTA |
| PRECIO | 76,60 EUR | 70 EUR | 110 EUR | 120 EUR |
| UPSIDE | – | -8,62% | +43,60% | +56,66% |
*Los precios objetivo se basan en proyecciones de EBITDA, expansión del pipeline, posible inclusión en el IBEX 35 y desarrollo del segmento BESS, con ajustes alcistas ante nuevas rotaciones de activos o acuerdos de almacenamiento internacional. Este análisis aborda los catalizadores inmediatos, fundamentos clave y perspectivas técnicas de Grenergy, con un enfoque en oportunidades de revalorización estructural dentro del mercado energético europeo.
Grenergy Renovables SA (GREG)
Resulta interesante como una empresa española dedicada al desarrollo, construcción y operación de proyectos de energía renovable, primordialmente en solar fotovoltaica y almacenamiento en baterías. La empresa opera en Europa, Latinoamérica y Estados Unidos, y muestra ingresos en crecimiento impulsados por la rotación de activos y una posición fuerte en almacenamiento de energía, aún así, presenta un alto nivel de endeudamiento y riesgos operativos vinculados a la ejecución de proyectos a gran escala.
Fundada en 2007, con sede en Madrid y cotizada desde 2015, opera en una etapa de expansión acelerada. En 2025 cerró su primer ejercicio por encima de los mil millones de euros de facturación: 1.069,9M EUR de ingresos (+66%), 201,4M EUR de EBITDA (+26%) y 87M EUR de beneficio neto (+46%), con un CAPEX de 880M EUR (+36%). En ese mismo ejercicio construyó cerca de 1 GW solar y 7 GWh de almacenamiento, y a cierre del primer trimestre de 2026 declaraba 2,2 GW solares y 8,6 GWh de baterías en operación y construcción, tras haber ejecutado 1,3 GW y 8 GWh en los últimos 18 meses. Su plantilla ronda las 640 personas.
El contrapunto está en el balance y en la volatilidad del resultado. La deuda neta cerró 2025 en 993M EUR, con un apalancamiento de 5x EBITDA; la deuda bruta alcanzó los 1.064,5M EUR, 428,9M más que en 2024. Y el arranque de 2026 fue flojo precisamente por la ausencia de operaciones de rotación en el trimestre: Los ingresos del 1T26 cayeron a 143M EUR (frente a 237M en 1T25), el EBITDA se desplomó hasta 5M EUR (62M en 1T25) y el beneficio neto quedó en 2M EUR (32M un año antes). La caja se situaba en 429M EUR, con un apalancamiento total al cierre del trimestre de 8,1x (2,5x a nivel corporativo) y un proforma de 2,4x (0,4x corporativo). Es el riesgo estructural de este modelo: El beneficio depende de cuándo se cierran las ventas de activos, no de un flujo recurrente estable, y eso convierte cualquier lectura trimestral aislada en poco representativa.
Posicionamiento sectorial y plan a 2028
Teniendo en cuenta el sector, Grenergy Renovables S.A. (GREG) es una empresa de tamaño medio dentro del segmento de IPP renovables en Europa y Latinoamérica, con una capitalización de mercado de aproximadamente 2.160M EUR, comparada con competidores como Solaria Energía y Medio Ambiente (~2.100M EUR) o Audax Renovables (~530M EUR). El valor ha vivido un año extraordinariamente volátil, con un rango de 52 semanas entre 60,3 y 136,6 EUR, lo que da idea de lo sensible que es la cotización a los hitos de ejecución y a las ventas de activos.
Donde Grenergy destaca frente a sus pares es en el pipeline de almacenamiento: 71 GWh de proyectos BESS, de los cuales unos 9 GWh se encuentran ya en fase avanzada de desarrollo. En mayo de 2026 la empresa elevó su plan de inversión hasta 3.700M EUR para el periodo 2026-2028, unos 1.500M EUR más de lo previsto anteriormente, con una financiación repartida entre 2.800M en project finance, 200M en deuda corporativa y 800M procedentes de rotación de activos, y una distribución geográfica aproximada de 45% Europa, 45% Chile y el resto en Estados Unidos.
El objetivo para 2028 es alcanzar 5 GW solares y 22 GWh de almacenamiento en operación y construcción: 2,5 GW más 14,1 GWh en Chile, 1,4 GW más 5,1 GWh en Europa y 1 GW más 3,2 GWh en Estados Unidos. La pieza nueva del plan es Iberian Oasis (1 GW solar + 3,2 GWh), que traslada al mercado ibérico el modelo híbrido ya probado en Chile.
En cuanto a la ejecución reciente, los hitos se han ido acumulando, la rotación de activos supera ya el 60% del objetivo previsto, con las fases 1 a 4 de Oasis de Atacama (723 MW y 3,64 GWh) vendidas por unos 1.500M USD; la fase 6 del proyecto, Elena, fue inaugurada en junio de 2026 con 3,5 GWh de capacidad nominal instalada y previsión de ampliación hasta 7 GWh; en Estados Unidos firmó un PPA híbrido para Beaver Creek (229 MWp + 183 MWh) con Georgia Power por 400 GWh anuales durante 20 años; en España, Escuderos obtuvo permisos y un tolling financiero para sus 680 MWh de baterías, con entrada en operación prevista en el primer semestre de 2027, mientras Oviedo (600 MWh) cerró en julio de 2026 una financiación de 100M EUR. A esto se sumó, ese mismo mes, el registro de un programa de pagarés verdes por 200M EUR.
Todo esto sitúa a Grenergy como un actor relevante y con ventaja de ejecución en un mercado de almacenamiento en auge, pero con un perfil claramente exigente: El plan a 2028 casi duplica la capacidad actual y descansa sobre 3.700M EUR de inversión, apalancamiento elevado y la capacidad de seguir colocando activos maduros a buenos múltiplos. El track record de los últimos 18 meses juega a su favor; el margen de error, en cambio, es estrecho.
$GREG: Análisis Fundamental — Crecimiento Acelerado con un Balance Exigente
Actualmente Grenergy Renovables SA (GREG) exhibe un crecimiento acelerado en ingresos y rentabilidad, impulsado por la rotación de activos y la expansión en mercados como Chile y España, sobre una estructura financiera exigente. Cuenta con una capitalización de mercado de aproximadamente 2.160M EUR, la empresa se posiciona como un actor de tamaño medio en el segmento de productores independientes de energía (IPP) renovable, superando a pares del sector como Audax Renovables (~530M EUR) en escala operativa y diversificación geográfica, y situándose ya por delante de Solaria Energía (~2.100M EUR), a la que ha superado en capitalización durante el último año. Su enfoque en proyectos fotovoltaicos y de almacenamiento en baterías genera ingresos por tres vías, venta de energía, servicios de operación y mantenimiento, y venta de proyectos desarrollados, con un portafolio global de 71 GWh de almacenamiento y 12 GW solares en desarrollo que respalda proyecciones de expansión sostenida.
Valoración: Cara por múltiplos, barata por objetivos de consenso
Los indicadores de valoración de GREG reflejan hoy una prima considerable respecto a sus pares. Sobre el beneficio de 2025 (87M EUR, equivalentes a un BPA de unos 3,10 EUR), la acción cotiza a un PER cercano a 28x. El EV/EBITDA se sitúa en torno a 17x con el EBITDA de 2025 (201,4M EUR) y una deuda neta de 993M EUR, un múltiplo exigente que solo tiene sentido si se asume que el EBITDA se multiplica con la entrada en operación de la cartera de baterías hacia 2028. Con un patrimonio neto de apenas 390,6M EUR frente a 2.290M EUR de activos totales, el precio/valor contable ronda las 6x, muy por encima de la media del sector.
Siendo honesto, por múltiplos históricos, GREG no está barata. Lo que sostiene la tesis alcista es exclusivamente el crecimiento futuro. Y el consenso de analistas lo compra, el precio objetivo medio a 12 meses se sitúa en torno a 131 EUR, con un rango entre 79,5 y 155 EUR, lo que implica un potencial cercano al 37% sobre la cotización actual. Esa horquilla, casi el doble entre el extremo bajo y el alto, es en sí misma el mejor resumen del caso, no hay consenso real sobre cuánto vale esta empresa, sino sobre que su valor depende enteramente de la ejecución.
Retribución al accionista
Actualmente GREG no distribuye dividendos, en línea con la mayoría de sus pares de crecimiento y por debajo de la media sectorial, priorizando la reinversión en capex. Sí ha recurrido a la recompra de acciones, en 2025 completó un programa por el 2,44% del capital social, con una inversión de 27M EUR a un precio medio de 37,7 EUR por acción, una operación que, vista con la cotización actual por encima de 95 EUR, resultó muy favorable para el accionista.
Balance: El punto débil
El endeudamiento es la principal vulnerabilidad de la tesis. La deuda neta cerró 2025 en 993M EUR, con un ratio de apalancamiento total de 5x EBITDA, que la empresa rebaja a 1,5x en términos proforma incorporando las rotaciones de activos ya acordadas. La deuda bruta ascendía a 1.064,5M EUR, 428,9M más que en 2024. Frente a ello, el patrimonio neto es de 390,6M EUR sobre unos activos totales de 2.290M EUR y unos pasivos de 1.900M EUR, con una posición de caja de 373M EUR a cierre de ejercicio (429M EUR al cierre del 1T26) y una cobertura de intereses en torno a 3,9x.
Es un balance tenso, y lo digo sin adornarlo, el ratio deuda/patrimonio supera el 350%. La empresa lo gestiona con dos herramientas, financiación de proyecto sin recurso, que aísla buena parte del riesgo en el vehículo de cada activo, y la venta continua de activos maduros, pero ambas dependen de que el mercado secundario de renovables siga absorbiendo proyectos a valoraciones atractivas. En 2025 lo hizo, la empresa formalizó ventas por cerca de 1.000M USD en valor de empresa (unos 850M EUR), superando el 60% del objetivo de rotación del periodo 2025-2027, con las cuatro primeras fases de Oasis de Atacama vendidas por unos 1.500M USD, los 88 MW fotovoltaicos de Colombia y José Cabrera y Tabernas (297 MW) en España por 273M EUR.
Crecimiento: El argumento más fuerte
El dinamismo de GREG en métricas de crecimiento es difícil de discutir. Los ingresos pasaron de 400M EUR en 2023 a 643M en 2024 y 1.069,9M EUR en 2025 (+66%), prácticamente se han triplicado en dos ejercicios. El EBITDA creció un 26% hasta 201,4M EUR y el beneficio neto un 46% hasta 87M EUR. El CAPEX alcanzó los 880M EUR (+36%), y el plan de inversión se ha elevado hasta 3.700M EUR para 2026-2028, frente a los 3.500M del plan anterior.
Ahora bien, ese crecimiento no es lineal ni recurrente, y el primer trimestre de 2026 lo dejó claro, sin cierres de rotación en el periodo, los ingresos cayeron a 143M EUR (desde 237M), el EBITDA a 5M EUR (desde 62M) y el beneficio neto a 2M EUR (desde 32M). El CAPEX del trimestre fue de 132,5M EUR. Quien invierta en GREG debe asumir que los trimestres van a ser irregulares por construcción del modelo, y juzgar la empresa por ciclos de doce a dieciocho meses, no por comparativas trimestrales.
Rentabilidad
Los márgenes de 2025 fueron sólidos para el sector, margen EBITDA del 18,8% y margen neto del 8,1%, con un EBIT de unos 180M EUR. El ROE se sitúa en el entorno del 22%, una cifra alta que conviene leer con cautela, está inflada por una base de patrimonio neto reducida en relación con el tamaño del balance, es decir, es tanto un reflejo de eficiencia como del apalancamiento. El ROA, más revelador, ronda el 3,8%.
Un matiz importante para entender de dónde viene el beneficio, el EBITDA del negocio de energía, la parte verdaderamente recurrente, fue de unos 50M EUR en 2025, apenas una cuarta parte del EBITDA total. El resto procede de desarrollo, construcción y venta de activos. Esa es la diferencia entre GREG y una utility clásica, y es la razón por la que sus múltiplos no son comparables de forma directa con los de un IPP puro, hoy es, en buena medida, una promotora industrial que además opera activos, y la transición hacia un perfil más recurrente depende justamente de que la cartera de baterías entre en operación según lo previsto.
$GREG: Catalizadores Clave, Momentum Sectorial y Escenarios de Precio
Sobre el potencial de revalorización de Grenergy Renovables SA (GREG) destaco tres ejes que sustentan, y a la vez tensionan la tesis: La brecha entre el consenso de analistas y la cotización, el ciclo sectorial del almacenamiento, y una serie de catalizadores operativos ya confirmados frente a otros meramente especulativos.
La acción marcó su máximo histórico el 27 de mayo de 2026 en 136,60 EUR y cotiza hoy en torno a 95,90 EUR, un 30% por debajo de máximos, con un rango de 52 semanas entre 60,30 y 136,60 EUR. No estamos, por tanto, ante un valor en tendencia alcista limpia, sino ante uno que ha corregido con fuerza tras un rally extraordinario. Es el punto de partida obligado para cualquier tesis sobre su potencial.
Valoración y recomendaciones de analistas
El consenso de 10 analistas sitúa el precio objetivo medio en 131,15 EUR, con un rango entre 79,5 EUR y 155 EUR, lo que implica un upside estimado del +37% desde los niveles actuales (~95 EUR), principalmente impulsada por previsiones de crecimiento en ingresos y expansión del EBITDA.
La totalidad de las firmas que cubren el valor mantiene recomendación de compra, apoyándose en la exposición al crecimiento estructural del sector renovable y en la recuperación de los PPAs, los costes decrecientes del almacenamiento y el entorno macro favorable tras la estabilización de tipos en Europa. Desde mi punto de vista, la acción podría consolidarse entre 95 y 105 EUR a corto plazo, y superar los 120 EUR si se confirman nuevos proyectos o se anuncia su inclusión en el IBEX 35, catalizador con efecto técnico directo sobre la demanda institucional.
Momentum Sectorial y Factores Estructurales
El ciclo renovable global atraviesa un nuevo impulso. El PNIEC español proyecta un incremento del +34% en la demanda eléctrica hacia 2030, mientras que el consumo energético de centros de datos podría duplicarse en el mismo horizonte, apoyado en la expansión de la IA y la electrificación industrial. Los índices de energía limpia acumulan un comportamiento favorable, lo que refuerza el apetito inversor en compañías con pipelines sólidos como Grenergy, cuyo portafolio cuenta con 71 GWh de almacenamiento y 12 GW solares en distintas fases de desarrollo. La caída sostenida de los costes de almacenamiento y la reducción de los tipos de interés crean un contexto financiero óptimo para la expansión de su pipeline y la optimización del BESS (battery energy storage systems). Estas condiciones estructurales sitúan a GREG en una posición privilegiada para sostener el crecimiento orgánico, aprovechando los incentivos europeos, si bien el efecto de sustitución por cierre de nucleares en España ha quedado en el aire tras el dictamen favorable del Consejo de Seguridad Nuclear a la prórroga de Almaraz hasta 2030, pendiente ahora de la decisión del Gobierno.
Catalizadores Operativos y Especulativos
Entre los catalizadores ya confirmados destacan dos hitos de junio de 2026, la inauguración de Elena, la mayor planta de baterías de América, en Antofagasta, y la firma del mayor PPA por volumen de la historia de la empresa, un contrato de suministro de 1 TWh anual durante 15 años en horas no solares con una utility global con calificación de grado de inversión, en vigor entre julio y octubre de 2026.
En el plano de las previsiones, el consenso proyecta un crecimiento anual del +24% en EPS/BPA y del +6% en ingresos, con expansión de capacidad hacia 5 GW solares y 22 GWh de almacenamiento en operación y construcción en 2028, desde los 2,2 GW y 8,6 GWh actuales. La rotación de activos, como la venta de las primeras fases de Oasis de Atacama, libera liquidez para reinversión y valida las valoraciones de la cartera, aunque reduce el EBITDA recurrente al salir el activo del perímetro de consolidación.
Hay tres especulaciones actuales que pueden ser detonante a un precio objetivo mayor:
- Inclusión en el IBEX 35, con impacto potencial en el corto plazo, aunque condicionada por un capital flotante en el entorno del 28% que el reglamento del Comité Asesor Técnico penaliza expresamente, y por un índice que acumula dos años sin cambios en su composición.
- Alianzas en almacenamiento, con rumores de joint ventures en Chile y Europa que podrían acelerar la contribución al EBITDA hacia 2027.
- Financiaciones verdes adicionales, incluyendo el programa de pagarés verdes por 200M EUR registrado en julio de 2026, orientado a financiar el plan de inversión orgánico.
Estas variables combinadas consolidan una visión estructuralmente alcista para Grenergy, su perfil combina crecimiento tangible, expansión internacional eficiente y un apalancamiento elevado (5x EBITDA) que exige disciplina en la ejecución.
$GREG: Escenarios de Revalorización
En un escenario optimista (2026+), con la ejecución completa del pipeline solar y BESS, la continuidad de las rotaciones de activos estratégicos como Oasis de Atacama, y la posible entrada en el IBEX 35, el precio objetivo se situaría en torno a 120 EUR, implicando un upside del 56,66%, este escenario asume un crecimiento del EBITDA superior al 20% anual, un entorno de tipos bajos y avances en joint ventures de almacenamiento en Chile y Europa, elevando la rentabilidad de proyectos y reforzando el margen operativo.
En un escenario normalizado, la empresa mantendría un ritmo de crecimiento orgánico estable, avanzando hacia los 5 GW solares y 22 GWh de almacenamiento previstos para 2028, con expansión gradual del flujo de caja y rotaciones de activos periódicas, en este marco, el precio objetivo se situaría en 110 EUR, reflejando un upside del 43,60% sobre los niveles actuales, apoyado por la normalización de costes de financiación y la continuidad de políticas pro-renovables en la UE. En cambio, en un escenario pesimista, una ralentización en la integración de proyectos BESS, retrasos regulatorios o caídas en los precios de PPAs podrían limitar la revalorización, situando el precio objetivo en torno a 70 EUR, equivalente a un downside del 8,62%. Aun así, el contexto sectorial seguiría siendo favorable por la transición energética y el repunte estructural en demanda eléctrica, ofreciendo a Grenergy un soporte fundamental incluso en un entorno adverso.
$GREG: Análisis Técnico — Estructura Correctiva y Señales de Rebote
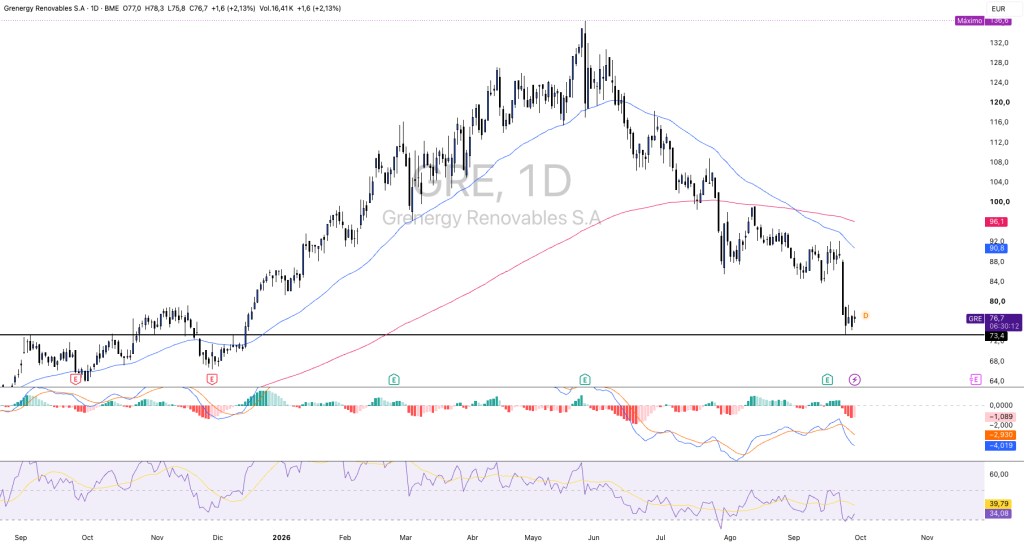
Ahora mismo Grenergy Renovables S.A. ($GRE) mantiene una estructura claramente bajista en gráfico diario, tras marcar su máximo histórico en 136,60 EUR a finales de mayo. Desde ese nivel, la cotización ha descendido aproximadamente un 44%, situándose actualmente en 76,70 EUR. El deterioro técnico se ha acelerado en las últimas sesiones con la ruptura de la zona de consolidación de 86–90 EUR, generando un nuevo mínimo decreciente y llevando al precio directamente hacia el soporte relevante situado sobre 73,40 EUR, el cual es un nivel de reacción histórico.
El precio cotiza claramente por debajo de sus dos referencias de medio y largo plazo, la media rápida (EMA 50) se encuentra aproximadamente en 90,80 EUR y mantiene una pendiente descendente, mientras que la media lenta se sitúa alrededor de 96,10 EUR y también comienza a inclinarse a la baja. Además, la media rápida ya se encuentra por debajo de la lenta, reforzando la configuración bajista. Mientras el precio permanezca por debajo de 90,8–96,1 EUR, no existe todavía una señal técnica de cambio de tendencia, sino únicamente la posibilidad de rebotes dentro de una estructura descendente.
Los indicadores de momentum tampoco muestran todavía una señal clara de giro. El RSI se encuentra en 34,08, por debajo de su media, situada aproximadamente en 39,79, y muy próximo al umbral de sobreventa de 30. Esto refleja una presión vendedora elevada y abre la posibilidad de un rebote técnico por agotamiento, pero todavía no existe divergencia ni recuperación del nivel 50 que confirme fortaleza compradora. El MACD continúa claramente negativo, con la línea MACD aproximadamente en −4,02, por debajo de su señal, situada alrededor de −2,93, mientras el histograma vuelve a ampliarse en negativo hasta aproximadamente −1,09. Por tanto, el momentum confirma actualmente la aceleración bajista observada en el precio.
Sobre niveles técnicos, la referencia más importante se encuentra ahora en 73,40 EUR, zona que coincide con un antiguo nivel relevante del precio y que está siendo testeada tras la fuerte caída reciente. Su mantenimiento sería importante para intentar construir un suelo de corto plazo. Si los 73,40 EUR fueran destruidos de manera consistente, el gráfico quedaría técnicamente expuesto hacia la zona de 68–70 EUR y posteriormente hacia 64 EUR, donde aparecen las siguientes referencias visibles. Por arriba, la primera resistencia se encuentra ahora en la antigua zona de soporte de 84–88 EUR; después aparecen 90,80 EUR (media rápida) y 96,10 EUR (media lenta). La recuperación de esta última zona sería necesaria para empezar a cuestionar seriamente la tendencia bajista actual.
GRE se encuentra ahora mismo en una fase bajista. Ya no estamos únicamente ante una corrección desde máximos, la pérdida de los 85–86 EUR, acompañada de un nuevo mínimo decreciente y del deterioro simultáneo de RSI y MACD, confirma una nueva extensión del movimiento descendente. El nivel decisivo a muy corto plazo es 73,40 EUR. Mientras consiga mantenerse por encima puede producirse un rebote técnico, especialmente por la proximidad del RSI a sobreventa; pero para hablar de una mejora estructural tendría que recuperar primero 86–88 EUR, después 90,80 EUR y, sobre todo, la zona de 96 EUR. Una pérdida clara de 73,40 EUR, por el contrario, mantendría abierto el proceso correctivo hacia niveles más inferiores.
 Spanish
 English
 German
 French