


En ce qui concerne le marché espagnol, qui n'est pas notre priorité même si nous restons toujours attentifs aux opportunités éventuelles, Grenergy Renovables S.A. ($GREG) se présente comme une entreprise dotée d'un profil de croissance structurelle et d'expansion internationale.
Grenergy développe des projets d'énergie solaire et de stockage BESS, et connaît actuellement une phase d'expansion rapide avec un portefeuille de 71 GWh de stockage et 12 GW d'énergie solaire à différents stades de développement et bénéficiant d'une présence active en Europe, en Amérique latine et aux États-Unis. Son modèle de rotation des actifs et son niveau élevé d'investissements en capital, 3 700 millions d'euros engagés jusqu'en 2028, ce qui en fait l'une des entreprises de taille moyenne les plus importantes du secteur des énergies renouvelables sur la scène européenne.
Voici un tableau avec les prix actuel et scénarios d'évaluation estimés, où je, Diego García del Río, je les fixe en fonction du potentiel opérationnel et financier à moyen et long terme :
| GREG | ACTUEL | PESSIMISME | NORMAL | OPTIMISTE |
| PRIX | 76,60 EUR | 70 EUR | 110 EUR | 120 EUR |
| UPSIDE | - | -8,62% | +43,60% | +56,66% |
*Les objectifs de cours reposent sur des projections d'EBITDA, l'élargissement du portefeuille de projets, une éventuelle intégration dans l'IBEX 35 et le développement du segment BESS, avec des ajustements à la hausse en cas de nouvelles rotations d'actifs ou d'accords de stockage internationaux. Cette analyse aborde les catalyseurs immédiats, les fondamentaux clés et les perspectives techniques de Grenergy, en mettant l'accent sur les opportunités de réévaluation structurelle au sein du marché européen de l'énergie.
Grenergy Renovables SA (GREG)
Il est intéressant de noter qu'il s'agit d'une entreprise espagnole spécialisée dans le développement, la construction et l'exploitation de projets d'énergie renouvelable, principalement dans le domaine du solaire photovoltaïque et du stockage par batteries. L'entreprise opère en L'Europe, l'Amérique latine et les États-Unis, et montre une croissance du chiffre d'affaires tirée par la rotation des actifs et un une position forte dans le domaine du stockage d'énergie, il présente néanmoins un niveau d'endettement élevé et des risques opérationnels liés à la mise en œuvre de projets de grande envergure.
Fondée en 2007, basée à Madrid et cotée en bourse depuis 2015, l'entreprise connaît actuellement une phase d'expansion accélérée. En 2025, elle a clôturé son premier exercice avec un chiffre d'affaires supérieur à un milliard d'euros : 1 069,9 millions d'euros de chiffre d'affaires (+661 TP3T), 201,4 millions d'euros d'EBITDA (+261 % au 3e trimestre) y 87 millions d'euros de bénéfice net (+461 % au 3e trimestre)avec un CAPEX de 880 millions d'euros (+361 TP3T). Au cours de ce même exercice, il a construit près de 1 GW d'énergie solaire et 7 GWh de stockage, et à la fin du premier trimestre 2026, elle déclarait 2,2 GW d'énergie solaire et 8,6 GWh de batteries en service et en cours de construction, après avoir réalisé 1,3 GW et 8 GWh au cours des 18 derniers mois. L'entreprise compte environ 640 employés.
Le revers de la médaille réside dans le bilan et la volatilité du résultat. La dette nette s'élevait à 993 millions d'euros à la fin de l'année 2025, avec un ratio d'endettement de 5 fois l'EBITDA ; la dette brute atteignait 1 064,5 millions d'euros, soit 428,9 millions de plus qu'en 2024. Et le début de l’année 2026 a été morose précisément en raison de l’absence d’opérations de rotation au cours du trimestre : le chiffre d’affaires du 1er trimestre 2026 a chuté à 143 millions d'euros (contre 237 millions au 1er trimestre 2025), l'EBITDA a chuté à 5 millions d'euros (62 millions au 1er trimestre 2025) et le résultat net s'est établi à 2 millions d'euros (32 millions un an auparavant). La trésorerie s'élevait à 429 millions d'euros, avec un ratio d'endettement total à la fin du trimestre de 8,1x (2,5x au niveau du groupe) et un ratio pro forma de 2,4x (0,4x au niveau du groupe). C'est le risque structurel de ce modèle : le bénéfice dépend du moment où les ventes d'actifs sont conclues, et non d'un flux récurrent stable, ce qui rend toute analyse trimestrielle isolée peu représentative.
Positionnement sectoriel et plan à l'horizon 2028
Compte tenu du secteur, Grenergy Renovables S.A. (GREG) Il s'agit d'une entreprise de taille moyenne dans le secteur des IPP renouvelables en Europe et en Amérique latine, avec une capitalisation boursière d'environ 2 160 millions d'euros, à comparer à celle de concurrents tels que Solaria Energía y Medio Ambiente (~2 100 millions d'euros) ou Audax Renovables (~530 millions d’euros). Le titre a connu une année extrêmement volatile, avec une fourchette sur 52 semaines comprise entre 60,3 et 136,6 euros, ce qui donne une idée de la sensibilité du cours aux étapes clés de la mise en œuvre et aux cessions d’actifs.
Où Grenergy Ce qui le distingue de ses concurrents, c'est son pipeline de stockage : 71 GWh de projets BESS, dont environ 9 GWh en sont déjà à un stade avancé de développement. En mai 2026, l'entreprise a revu à la hausse son plan d'investissement pour le porter à 3 700 millions d'euros pour la période 2026-2028, soit environ 1 500 millions d'euros de plus que prévu initialement, avec un financement réparti entre 2 800 millions d'euros de financement de projet, 200 millions d'euros de dette d'entreprise et 800 millions d'euros provenant de la rotation d'actifs, et une répartition géographique approximative de 45% en Europe, 45% au Chili et le reste aux États-Unis.
L'objectif pour 2028 est d'atteindre 5 GW d'énergie solaire et 22 GWh de stockage en exploitation et en construction : 2,5 GW et 14,1 GWh au Chili, 1,4 GW et 5,1 GWh en Europe et 1 GW et 3,2 GWh aux États-Unis. Le nouvel élément du plan est Oasis ibérique (1 GW d'énergie solaire + 3,2 GWh), qui transpose sur le marché ibérique le modèle hybride déjà testé au Chili.
En ce qui concerne la mise en œuvre récente, les étapes clés se sont enchaînées, et la rotation des actifs dépasse désormais le 60% de l'objectif prévu, les phases 1 à 4 du projet Oasis de Atacama (723 MW et 3,64 GWh) ayant été vendues pour environ 1 500 millions de dollars américains ; la phase 6 du projet, Elena, a été inaugurée en juin 2026 avec une capacité nominale installée de 3,5 GWh et une extension prévue jusqu’à 7 GWh ; aux États-Unis, l’entreprise a signé un contrat d’achat d’électricité (PPA) hybride pour Beaver Creek (229 MWp + 183 MWh) avec Georgia Power, portant sur 400 GWh par an pendant 20 ans ; en Espagne, Escuderos a obtenu les autorisations et un financement de type «tolling» pour ses batteries d’une capacité de 680 MWh, dont la mise en service est prévue au premier semestre 2027, tandis qu’Oviedo (600 MWh) a conclu en juillet 2026 un financement de 100 millions d’euros. À cela s’est ajouté, le même mois, l’enregistrement d’un programme de billets verts d’un montant de 200 millions d’euros.
Tout cela place Grenergy en tant qu’acteur de premier plan bénéficiant d’un avantage concurrentiel sur un marché du stockage en plein essor, mais dont le profil est clairement exigeant : le plan à l’horizon 2028 prévoit de presque doubler la capacité actuelle et repose sur un investissement de 3 700 millions d’euros, un effet de levier élevé et la capacité à continuer de céder des actifs arrivés à maturité à de bons multiples. Le bilan Les résultats des 18 derniers mois jouent en sa faveur ; la marge d'erreur, en revanche, est étroite.
$GREG : Analyse fondamentale — Croissance accélérée et bilan exigeant
Actuellement, Grenergy Renovables SA (GREG) affiche une croissance accélérée de son chiffre d'affaires et de sa rentabilité, portée par la rotation des actifs et son expansion sur des marchés tels que le Chili et l'Espagne, dans un contexte financier exigeant. Avec une capitalisation boursière d'environ 2 160 millions d'euros, l'entreprise se positionne comme un acteur de taille moyenne dans le segment des producteurs indépendants d'énergie renouvelable (IPP), devançant des concurrents du secteur tels qu'Audax Renovables (~530 millions d'euros) en termes d'envergure opérationnelle et de diversification géographique, et devançant désormais Solaria Energía (~2 100 millions d'euros), qu'elle a dépassée en capitalisation au cours de l'année écoulée. Son orientation vers les projets photovoltaïques et de stockage par batterie génère des revenus de trois sources : la vente d'énergie, les services d'exploitation et de maintenance, et la vente de projets développés, avec un portefeuille global de 71 GWh de stockage et 12 GW d'énergie solaire en cours de développement, ce qui confirme les prévisions d'une expansion soutenue.
Évaluation : Chère selon les multiples, bon marché selon les objectifs de consensus
Les indicateurs de valorisation de GREG affichent aujourd’hui une prime considérable par rapport à ses pairs. Sur le bénéfice de 2025 (87 millions d’euros, soit l’équivalent de BPA d'environ 3,10 EUR), l'action se négocie à un PER proche de 28x. Les Le ratio EV/EBITDA s'établit à environ 17x avec un EBITDA de 2025 (201,4 millions d'euros) et une dette nette de 993 millions d'euros, un multiple exigeant qui n'a de sens que si l'on part du principe que l'EBITDA va se multiplier avec la mise en service du portefeuille de batteries vers 2028. Avec des capitaux propres d’à peine 390,6 millions d’euros pour un total d’actifs de 2 290 millions d’euros, le le ratio cours/valeur comptable avoisine les 6x, bien au-dessus de la moyenne du secteur.
Pour être honnête, au vu de ses multiples historiques, GREG n'est pas bon marché. Ce qui étaye la thèse haussière, c'est exclusivement la croissance future. Et le consensus des analystes y adhère, le Le cours cible moyen à 12 mois s'établit aux alentours de 131 EUR, avec une fourchette comprise entre 79,5 et 155 EUR, ce qui représente un potentiel proche de 37% par rapport au cours actuel. Cette fourchette, dont l’écart entre le plus bas et le plus haut est de près du double, résume à elle seule la situation : il n’y a pas de véritable consensus sur la valeur de cette entreprise, mais il est admis que celle-ci dépend entièrement de la qualité de son exécution.
Rémunération des actionnaires
Actuellement, GREG ne distribue pas de dividendes, à l'instar de la plupart de ses concurrents axés sur la croissance et en dessous de la moyenne du secteur, privilégiant le réinvestissement dans les dépenses d'investissement. La société a toutefois eu recours au rachat d'actions : en 2025, elle a mené à bien un programme portant sur 2,44% du capital social, avec un investissement de 27 millions d'euros à un prix moyen de 37,7 euros par action, une opération qui, compte tenu du cours actuel supérieur à 95 euros, s'est avérée très avantageuse pour l'actionnaire.
Bilan : Le point faible
L'endettement constitue le principal point faible de cette thèse. La La dette nette s'élevait à 993 millions d'euros à la fin de l'année 2025, avec un ratio d'endettement total de 5 fois l'EBITDA, que l'entreprise ramène à 1,5x en termes pro forma, en tenant compte des cessions d'actifs déjà convenues. La dette brute s'élevait à 1 064,5 millions d'euros, soit 428,9 millions de plus qu'en 2024. En contrepartie, les capitaux propres s’élèvent à 390,6 millions d’euros pour un total d’actifs de 2 290 millions d’euros et un passif de 1 900 millions d’euros, avec une trésorerie de 373 millions d’euros à la clôture de l’exercice (429 millions d’euros à la fin du 1er trimestre 2026) et une couverture des intérêts d’environ 3,9x.
C'est un bilan tendu, et je le dis sans détours, le ratio dette/fonds propres dépasse 350%. L'entreprise gère cela à l'aide de deux outils : le financement de projet sans recours, qui isole une grande partie du risque au sein du véhicule dédié à chaque actif, et la vente continue d'actifs arrivés à maturité ; mais ces deux outils dépendent du fait que le marché secondaire des énergies renouvelables continue d'absorber des projets à des valorisations attractives. En 2025, l'entreprise a réalisé un chiffre d'affaires de près de 1 000 millions de dollars (environ 850 millions d'euros), dépassant ainsi de 601 TP3T l'objectif de chiffre d'affaires fixé pour la période 2025-2027., avec la vente des quatre premières phases du projet Oasis de l'Atacama pour environ 1 500 millions de dollars, les 88 MW photovoltaïques en Colombie et les projets José Cabrera et Tabernas (297 MW) en Espagne pour 273 millions d'euros.
Croissance : l'argument le plus convaincant
Le dynamisme de GREG en termes de croissance est indéniable. Son chiffre d'affaires est passé de 400 millions d'euros en 2023 à 643 millions en 2024 et 1 069,9 millions d'euros en 2025 (+661 TP3T), soit près du triple en deux exercices. L'EBITDA a progressé de 261 % au troisième trimestre pour atteindre 201,4 millions d'euros et le résultat net de 461 % au troisième trimestre pour s'établir à 87 millions d'euros. Les dépenses d'investissement (CAPEX) ont atteint 880 millions d'euros (+361 % au troisième trimestre), et le plan d'investissement a été porté à 3 700 millions d'euros pour la période 2026-2028, contre 3 500 millions dans le plan précédent.
Cela dit, cette croissance n'est ni linéaire ni récurrente, et le premier trimestre de 2026 l'a clairement démontré, en l'absence de cessions d'actifs au cours de la période, le chiffre d'affaires a reculé à 143 millions d'euros (contre 237 millions), l'EBITDA à 5 millions d'euros (contre 62 millions) et le résultat net à 2 millions d'euros (contre 32 millions). Les dépenses d'investissement (CAPEX) du trimestre se sont élevées à 132,5 millions d'euros. Quiconque investit dans GREG doit partir du principe que les résultats trimestriels seront irréguliers en raison de la structure même du modèle, et évaluer l'entreprise sur des cycles de douze à dix-huit mois, et non sur la base de comparaisons trimestrielles.
Rentabilité
Les marges de 2025 ont été solides pour le secteur, marge EBITDA de 18,81 au 3e trimestre y marge nette de 8,11 % au 3e trimestre, avec un EBIT d'environ 180 millions d'euros. Le Le ROE se situe aux alentours de 22%, un chiffre élevé qu'il convient d'interpréter avec prudence, est gonflé par une base de capitaux propres réduite par rapport à la taille du bilan ; en d'autres termes, il reflète à la fois l'efficacité et l'effet de levier. Le Le ROA, plus révélateur, avoisine les 3,81 TP3T.
Une précision importante pour comprendre d'où provient le bénéfice, l'EBITDA de l'activité énergétique, la partie véritablement récurrente, s'élevait à environ 50 millions d'euros en 2025, soit à peine un quart de l'EBITDA total. Le reste provient du développement, de la construction et de la vente d'actifs. C'est là que réside la différence entre GREG et une entreprise de services publics classique, et c’est la raison pour laquelle ses multiples ne sont pas directement comparables à ceux d’un IPP pur : aujourd’hui, il s’agit, dans une large mesure, d’un promoteur industriel qui exploite également des actifs, et la transition vers un profil plus récurrent dépend justement de la mise en service du portefeuille de batteries comme prévu.
$GREG : Facteurs clés, dynamique sectorielle et scénarios de cours
En ce qui concerne le potentiel de plus-value de Grenergy Renovables SA (GREG), je souligne trois axes qui le sous-tendent, et en même temps, ils créent des tensions La thèse : l'écart entre le consensus des analystes et le cours de l'action, le cycle sectoriel du stockage, ainsi qu'une série de catalyseurs opérationnels déjà confirmés, par opposition à d'autres purement spéculatifs.
Ce match a marqué son plus haut historique le 27 mai 2026 à 136,60 EUR et Il cote aujourd’hui autour de 95,90 EUR, soit 30% en dessous de ses plus hauts, avec une fourchette sur 52 semaines comprise entre 60,30 et 136,60 EUR. Nous ne sommes donc pas face à un titre affichant une tendance haussière claire, mais face à un titre qui a subi une forte correction après un rallye extraordinaire. C’est le point de départ incontournable pour toute analyse de son potentiel.
Évaluation et recommandations des analystes
Le consensus de 10 analystes fixe le cours-cible moyen à 131,15 EUR, avec une fourchette comprise entre 79,5 EUR et 155 EUR, ce qui implique une potentiel de hausse estimé à +371 TP3T à partir des niveaux actuels (~95 EUR), principalement sous l'effet des prévisions de croissance du chiffre d'affaires et d'augmentation de l'EBITDA.
L'ensemble des analystes qui couvrent le titre maintiennent leur recommandation d'achat, en s'appuyant sur l'exposition à la croissance structurelle du secteur des énergies renouvelables, sur la reprise des contrats d'achat d'électricité (PPA), sur la baisse des coûts de stockage et sur un contexte macroéconomique favorable suite à la stabilisation des taux d'intérêt en Europe. À mon avis, l'action pourrait se consolider entre 95 et 105 euros à court terme, et dépasser les 120 EUR si de nouveaux projets sont confirmés ou si son intégration dans l'IBEX 35 est annoncée, ce qui constituerait un catalyseur ayant un effet technique direct sur la demande institutionnelle.
Dynamique sectorielle et facteurs structurels
Le secteur mondial des énergies renouvelables connaît un nouvel essor. Le Le PNIEC espagnol prévoit une augmentation de +341 TP3T de la demande d'électricité d'ici 2030, tandis que la consommation énergétique des centres de données pourrait doubler d'ici là, sous l'effet de l'essor de l'IA et de l'électrification industrielle. Les indices liés aux énergies propres affichent une évolution favorable, ce qui renforce l'intérêt des investisseurs pour les entreprises disposant de portefeuilles de projets solides, telles que Grenergy, dont le portefeuille comprend 71 GWh de stockage et 12 GW d'énergie solaire à différents stades de développement. La baisse soutenue des coûts de stockage et la réduction des taux d'intérêt créent un contexte financier optimal pour l'expansion de leur pipeline et l'optimisation des systèmes de stockage d'énergie par batterie (BESS). Ces conditions structurelles placent GREG dans une position privilégiée pour soutenir sa croissance organique, en tirant parti des mesures d'incitation européennes, même si l'effet de substitution lié à la fermeture des centrales nucléaires en Espagne reste incertain après l'avis favorable rendu par le Conseil de sécurité nucléaire concernant la prolongation de l'exploitation d'Almaraz jusqu'en 2030, qui attend désormais la décision du gouvernement.
Catalyseurs opérationnels et spéculatifs
Parmi les catalyseurs déjà confirmés, on retiendra deux événements marquants prévus en juin 2026 : l'inauguration d'Elena, la plus grande usine de batteries d'Amérique, à Antofagasta, et la signature du plus important contrat d’achat d’électricité (PPA) en volume de l’histoire de l’entreprise : un contrat de fourniture de 1 TWh par an pendant 15 ans, pendant les heures sans ensoleillement, conclu avec un opérateur mondial noté « investment grade », qui entrera en vigueur entre juillet et octobre 2026.
En termes de prévisions, le consensus table sur une croissance annuelle de +24% du BPA et de +6% du chiffre d'affaires, avec une expansion des capacités vers 5 GW d'énergie solaire et 22 GWh de stockage en exploitation et en construction en 2028, contre 2,2 GW et 8,6 GWh actuellement. La rotation des actifs, comme la vente des premières phases d’Oasis de Atacama, libère des liquidités destinées au réinvestissement et confirme les valorisations du portefeuille, même si réduit l'EBITDA récurrent lorsque l'actif sort du périmètre de consolidation.
Trois hypothèses actuelles pourraient entraîner une hausse de l'objectif de cours :
- Intégration dans l'IBEX 35, avec un impact potentiel à court terme, bien que conditionné par un capital flottant de l'ordre de 28%, ce que le règlement du Comité consultatif technique sanctionne expressément, et par un indice dont la composition n'a pas évolué depuis deux ans.
- Partenariats dans le domaine du stockage, avec des rumeurs faisant état de coentreprises au Chili et en Europe qui pourraient accélérer la contribution à l'EBITDA d'ici 2027.
- Financements verts supplémentaires, y compris le programme de billets verts d'un montant de 200 millions d'euros, émis en juillet 2026, destiné à financer le plan d'investissement organique.
Ces variables, prises dans leur ensemble, confèrent à Grenergy une perspective structurellement haussière ; son profil allie une croissance tangible, une expansion internationale efficace et un effet de levier élevé (5 fois l'EBITDA) qui exige de la rigueur dans la mise en œuvre.
$GREG : Scénarios de réévaluation
Dans un scénario optimiste (2026+), avec la mise en œuvre complète du pipeline solaire et du BESS, la poursuite des rotations d'actifs stratégiques tels qu'Oasis de Atacama, et l'entrée éventuelle dans l'IBEX 35, le cours cible se situerait aux alentours de 120 EUR, ce qui représente un potentiel de hausse de 56,66%, ce scénario table sur une croissance de l'EBITDA supérieure à 20% par an, un environnement de taux bas et des avancées dans les coentreprises de stockage au Chili et en Europe, ce qui augmenterait la rentabilité des projets et renforcerait la marge d'exploitation.
Dans un scénario normalisé, l'entreprise maintiendrait un rythme de croissance organique stable, se rapprochant des 5 GW d'énergie solaire et des 22 GWh de stockage prévus pour 2028, avec une augmentation progressive des flux de trésorerie et des rotations périodiques d'actifs ; dans ce contexte, l'objectif de cours s'établirait à 110 EUR, ce qui correspond à un potentiel de hausse de 43,601 TP3T par rapport aux niveaux actuels, grâce à la normalisation des coûts de financement et à la poursuite des politiques en faveur des énergies renouvelables au sein de l'UE. En revanche, dans un scénario pessimiste, un ralentissement de la mise en œuvre des projets BESS, des retards réglementaires ou une baisse des prix des PPA pourraient limiter la hausse du cours, plaçant l'objectif de cours aux alentours de 70 EUR, soit une baisse de 8,621 TP3T. Néanmoins, le contexte sectoriel resterait favorable grâce à la transition énergétique et à la reprise structurelle de la demande en électricité, offrant à Grenergy un soutien essentiel même dans un environnement défavorable.
$GREG : Analyse technique — Structure corrective et signaux de rebond
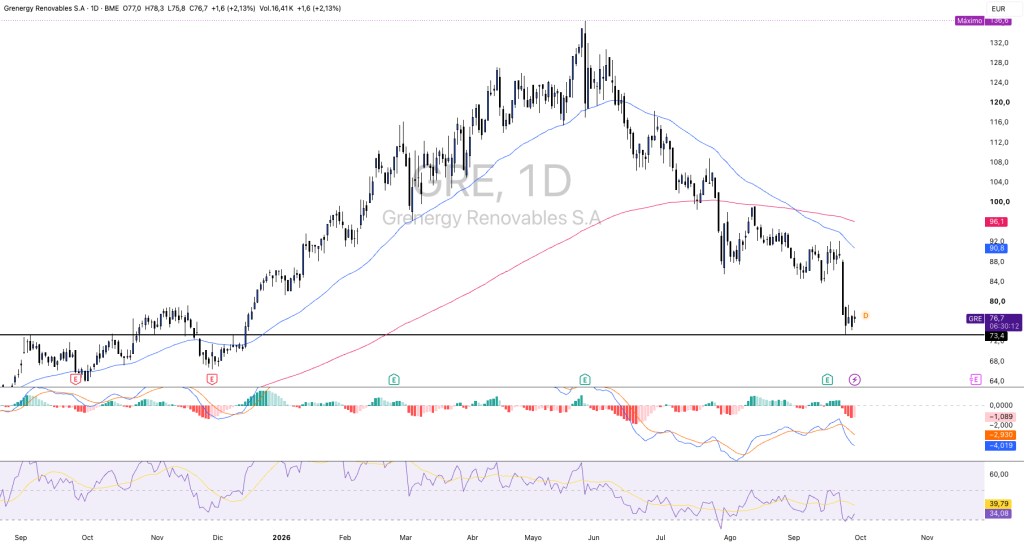
En ce moment même Grenergy Renovables S.A. ($GRE) maintient une tendance clairement baissière sur le graphique journalier, après avoir atteint son plus haut niveau historique en 136,60 EUR fin mai. Depuis ce niveau, le cours a baissé d'environ un 44%, s'établissant actuellement à 76,70 EUR. La dégradation technique s'est accélérée au cours des dernières séances avec la cassure de la zone de consolidation de 86 à 90 euros, créant ainsi un nouveau plus bas et entraînant le cours directement vers le support pertinent situé au-dessus de 73,40 EUR, ce qui correspond à un niveau de réaction historique.
Le cours est coté nettement en dessous de ses deux repères à moyen et long terme, la moyenne mobile exponentielle (EMA 50) se situe approximativement à 90,80 EUR et continue de baisser, tandis que la moyenne mobile lente se situe aux alentours de 96,10 EUR et commence également à s'orienter à la baisse. De plus, la moyenne mobile rapide se situe déjà en dessous de la moyenne mobile lente, ce qui renforce la configuration baissière. Tant que le cours restera en dessous de 90,8–96,1 EUR, il n'y a pas encore de signal technique indiquant un renversement de tendance, mais seulement la possibilité de rebonds au sein d'une structure baissière.
Les indicateurs de momentum ne montrent pas non plus, pour l'instant, de signe clair de retournement. Le Le RSI s'établit à 34,08, en dessous de sa moyenne, qui se situe approximativement à 39,79, et très proche du seuil de survente de 30. Cela reflète une forte pression à la vente et laisse entrevoir la possibilité d'un rebond technique dû à l'épuisement, mais pour l'instant Il n'y a ni divergence ni retour au niveau 50 qui confirme la vigueur des acheteurs.. Les Le MACD reste clairement négatif, la ligne MACD se situant approximativement à −4,02, en dessous de son seuil, situé aux alentours de −2,93, tandis que l'histogramme s'élargit à nouveau en négatif jusqu'à environ −1,09. Par conséquent, le momentum confirme actuellement l'accélération baissière observée sur le cours.
En ce qui concerne les niveaux techniques, la référence la plus importante se situe désormais à 73,40 EUR, zone qui correspond à un ancien niveau important du cours et qui est actuellement mise à l'épreuve après la forte baisse récente. Son maintien serait important pour tenter de former un plancher à court terme. Si les 73,40 EUR s'ils étaient systématiquement détruits, le graphique serait techniquement exposé à la zone de 68 à 70 EUR puis vers 64 EUR, où apparaissent les repères suivants. En haut, la première résistance se situe désormais dans l'ancienne zone de support de 84 à 88 EUR; puis viennent 90,80 EUR (moyenne mobile) y 96,10 EUR (moyenne mobile). Il faudrait que ce dernier niveau soit regagné pour commencer à remettre sérieusement en cause la tendance baissière actuelle.
Le GRE se trouve actuellement dans une phase baissière. Il ne s'agit plus seulement d'une correction par rapport aux plus hauts, mais d'une perte des 85–86 EUR, accompagnée d'un nouveau plus bas et d'une détérioration simultanée du RSI et du MACD, confirme une nouvelle prolongation de la tendance baissière. Le niveau décisif à très court terme est 73,40 EUR. Tant qu'il parvient à se maintenir au-dessus, un rebond technique pourrait se produire, notamment en raison de la proximité du RSI avec la zone de survente ; mais pour parler d'une amélioration structurelle, il faudrait d'abord qu'il se redresse 86 à 88 EUR, puis 90,80 EUR et, surtout, la zone de 96 EUR. Une nette perte de 73,40 EUR, au contraire, maintiendrait la possibilité d'une correction à la baisse.
 Spanish
 English
 German
 French
Avant, je lisais toujours les articles dans les journaux, mais maintenant, comme je
Je suis un utilisateur d'Internet, donc désormais j'utilise Internet pour accéder à du contenu,
grâce à Internet.