


J'ai ouvert une position sur Acciona Energía ($ANE) le 28 septembre à 22,73 euros, alors que le marché était encore sous le choc d'une semaine marquée par la nervosité suscitée par la possibilité que le gouvernement rétablisse l'exception ibérique. C’est un achat que j’avais en tête depuis l’été, lorsque l’on a commencé à parler sérieusement de la vente de la filiale dédiée aux énergies renouvelables, et ce sont précisément ces rumeurs réglementaires qui m’ont poussé à passer à l’action. Je pense que le marché confond deux éléments qui n’ont pas le même poids : une menace politique qui me semble très difficile à concrétiser et un processus d’entreprise qui, s’il aboutit, présente un objectif de cours nettement supérieur au cours actuel.
Comme je le fais toujours lorsque j'ouvre une position avec une certaine conviction, je commence par consigner par écrit l'éventail des scénarios que j'envisage. Dans le cas d'Acciona Energía, cette fourchette dépend de deux variables quasi binaires, à savoir le processus de vente et la réglementation, ainsi que d'une troisième variable plus lente, à savoir le prix de l'électricité en Espagne.
| Scénario | Prix cible | Potentiel | Hypothèses clés |
|---|---|---|---|
| Pessimiste | 18,5 € | -19% | Soit Acciona décide de ne pas vendre, soit les offres ne répondent pas à ses attentes ; le gouvernement relance alors une forme d'intervention sur le prix de gros et l'action retombe vers ses plus bas niveaux annuels. |
| Base | 28 € | +23% | Mon évaluation par la somme des parties. Elle correspond à la fourchette dans laquelle, selon moi, une opération de prise de contrôle devrait aboutir, avec une OPA obligatoire sur les actionnaires minoritaires au même prix. |
| Optimiste | 30 € | +32% | Une véritable concurrence s'est engagée entre EQT et Norges d'un côté, et Ardian de l'autre, la dette en fin d'année étant déjà inférieure à 3 milliards. |
Prix d'entrée : 22,73 euros, le 28 septembre 2026. Prix cibles propres. Le consensus des 21 analystes qui couvrent le titre s'établit à 23,15 euros, avec un maximum de 28,10 et un minimum de 17.
Je suis conscient que mon scénario de base se situe pratiquement au plafond du consensus. Je l'explique plus bas, mais je vous donne déjà un aperçu : la plupart des analystes évaluent Acciona Energía comme une société cotée avec un TP3T de 91 % du capital flottant et une liquidité nulle, tandis que je l'évalue pour ce qu'elle est, selon moi, à l'heure actuelle, un actif destiné à la vente.
Acciona Energía est entrée en bourse en juillet 2021 à 26,73 euros par action. Cinq ans plus tard, son cours est inférieur de 15% à ce prix, et ce bien que le périmètre de la société soit nettement plus large qu’à l’époque. À la fin du mois de juin, elle affichait 14 699 MW installés, répartis principalement entre l'éolien terrestre, le photovoltaïque et un portefeuille hydroélectrique en Espagne qui, à mon sens, compte parmi les actifs les plus sous-évalués de tout le secteur. La production consolidée du premier semestre s'est élevée à 12 535 GWh, soit 4% de plus qu'un an auparavant.
Le problème d'Acciona Energía en bourse n'a jamais été lié à ses actifs, mais à sa structure. Acciona détenant 91,11 % du capital, le flottant n'est que de 91 %, la liquidité est très faible et une grande partie des investisseurs institutionnels ne peut tout simplement pas investir à grande échelle. À cela s’est ajouté un cycle très défavorable pour les entreprises cotées du secteur des énergies renouvelables : des taux d’intérêt élevés qui renchérissent le financement, des prix capturés en Espagne qui s’effondrent pendant les heures d’ensoleillement et une rotation des actifs qui fait que le bénéfice de chaque trimestre dépend du moment où une vente est conclue. Il en résulte une entreprise que la bourse valorise depuis trois ans à un niveau inférieur à la valeur réelle de son parc de production.
À première vue, le premier semestre de 2026 s'est avéré médiocre. Chiffre d'affaires de 1 288 millions, en baisse de 12% ; EBITDA de 388 millions, en baisse de 57% ; et une perte nette attribuable de 18 millions. Si l'on s'en tient au titre, on comprend pourquoi l'action n'a pas décollé.
Mais il faut lire les petits caractères. La baisse de l’EBITDA s’explique presque entièrement par le calendrier de rotation des actifs : l’année dernière, les plus-values de cession ont été enregistrées au premier semestre, tandis que cette année, elles ont été réalisées en juillet. La société elle-même a maintenu inchangées ses prévisions pour 2026 : un EBITDA total d’environ 1,2 milliard, des investissements de 900 millions et une dette nette inférieure à 3 milliards à la fin de l’année. C’est ce dernier chiffre qui m’intéresse le plus. Au 30 juin, la dette financière nette s’élevait à 4 442 millions ; la direction annonce donc qu’elle va la réduire de plus de 1 400 millions en six mois, les deux ventes de juillet étant déjà conclues et plus de 1 GW supplémentaire figurant dans le portefeuille de rotation.
L'autre élément important est le prix. Les contrats à terme sur l'électricité en Espagne pour le second semestre s'échangent au-dessus des 100 euros par MWh, ce qui est très loin des prix observés au cours des derniers printemps. La production prévue en Espagne a été revue à la baisse, passant de 8,5 à 8 TWh en raison d'une baisse des ressources, mais à ces prix, le second semestre devrait être nettement meilleur que le premier.
Voici le cœur de la thèse. Acciona analyse depuis des mois différentes options stratégiques pour sa filiale spécialisée dans les énergies renouvelables, allant de l'entrée d'un actionnaire minoritaire à la cession du contrôle, voire à la cession totale. Ce processus s'est accéléré en septembre. Le 15 septembre, on a appris que EQT, par l'intermédiaire de sa division Infrastructures, s'est associé à Norges Bank Investment Management, la société gestionnaire du fonds souverain norvégien, afin de présenter une offre conjointe pour le 100% d'Acciona Energía. EQT détiendrait environ 75% du consortium et Norges les 25% restants. De l'autre côté, on trouve Ardian. La valeur de l'entreprise avancée par la presse s'élève à environ 11,9 milliards, dette comprise, et les offres définitives devraient être soumises d'ici la mi-octobre, date à laquelle Acciona choisira un candidat avec lequel négocier en exclusivité.
Il y a trois aspects de ce processus qui me semblent très importants et qui, selon moi, ne sont pas pris en compte dans les cours du marché.
Le premier, c'est celui qui enchérit. Il ne s'agit pas de fonds opportunistes à la recherche d'une bonne affaire, mais de deux des plus grands investisseurs en infrastructures d'Europe et d'un fonds souverain dont le coût du capital est l'un des plus bas au monde. Lorsque Norges s'assoit à la table des négociations, c'est parce qu'il recherche des actifs à long terme générant des flux de trésorerie prévisibles et qu'il est prêt à payer le prix pour les acquérir. Et lorsque deux consortiums de cette envergure sont en concurrence, c'est le vendeur qui a l'avantage.
Le deuxième point concerne les modalités de l'OPA. Si l'acheteur prend le contrôle d'Acciona Energía, il est tenu, en vertu de la réglementation espagnole, de lancer une offre sur le reste du capital à un prix équitable, qui ne peut être inférieur à celui qu'il a payé à Acciona. En d’autres termes : l’actionnaire minoritaire qui achète aujourd’hui à 22 ou 23 euros recevrait le même montant par action qu’Entrecanales. C’est l’une des rares situations boursières où le petit actionnaire est sur la même longueur d’onde que le vendeur majoritaire, et où ce dernier a toutes les raisons du monde de tirer le prix le plus élevé possible.
Le troisième est le cours de référence de 26,73 euros. C'était le prix de l'introduction en bourse, et avant même que l'on parle de vente, la plupart des analystes le considéraient déjà comme le seuil raisonnable pour une hypothétique OPA de retrait du marché lancée par Acciona elle-même. J’ai beaucoup de mal à imaginer le conseil d’administration d’Acciona céder son fleuron des énergies renouvelables à un fonds à un prix inférieur à celui auquel il a été introduit en bourse il y a cinq ans. Tant pour des raisons de réputation que d’arithmétique, je pense que les négociations commenceront à ce niveau, mais ne s’y arrêteront pas.
Les 11,9 milliards de valeur d'entreprise publiés sont calculés, d'après ce que je peux voir, sur la base de la situation de la dette au mois de juin. Or, la dette qu'Acciona va céder à l'acheteur ne sera pas celle de juin. Si la société respecte ses prévisions et termine l'année avec un endettement inférieur à 3 000 millions, cela représente plus de 1 400 millions de dette en moins. Avec 329,25 millions d'actions en circulation, chaque milliard de dette qui disparaît représente environ 3 euros par action en termes de valeur pour l'actionnaire, à valeur d'entreprise égale. C'est là, dans une large mesure, l'écart entre le prix que le marché paie aujourd'hui et le prix auquel, selon moi, l'opération sera conclue.
Pour arriver à ce chiffre de 28 euros, je n’ai pas souhaité m’appuyer sur le consensus ni sur les multiples des sociétés cotées, car le marché applique depuis des années à ce secteur une décote qui n’apparaît pas dans les transactions privées. J'ai élaboré une méthode de valorisation par somme des parties simple, en évaluant chaque mégawatt installé en fonction de sa technologie, en m'appuyant sur des références issues du marché privé et en faisant preuve d'une prudence délibérée concernant l'éolien, qui constitue l'essentiel du portefeuille.
| Technologie | Capacité approximative | Valeur par MW | Valeur estimée |
|---|---|---|---|
| Éolien terrestre | 9,4 GW | 0,95 million d'euros | 8 930 millions d'euros |
| Photovoltaïque | 4,2 GW | 0,60 million d'euros | 2 520 millions d'euros |
| Hydraulique (Espagne) | 0,9 GW | 1,80 million d'euros | 1 620 millions d'euros |
| Autres (biomasse, énergie solaire thermique, stockage, services, portefeuille en cours de développement) | 0,2 GW | - | 550 millions d'euros |
| Valeur de l'entreprise | 14,7 GW | 13 620 millions d'euros | |
| Dette nette pro forma après les rotations | -3 100 millions d'euros | ||
| Intérêts minoritaires et autres ajustements | -1 300 millions d'euros | ||
| Valeur du capital | 9 220 millions d'euros | ||
| Par action (329,25 millions d'actions) | 28,0 € |
Répartition approximative des capacités et valeurs par MW de production propre. Dette nette légèrement supérieure aux prévisions de fin d'année, par mesure de prudence.
Quelques remarques sur les hypothèses. À 0,95 million par MW, j'évalue l'éolien en dessous du coût actuel de construction d'un nouveau parc terrestre en Europe, alors qu'une grande partie du portefeuille d'Acciona comprend des sites bénéficiant d'un très bon potentiel éolien et, en Espagne, de raccordements au réseau qui sont aujourd'hui pratiquement impossibles à obtenir. Pour le photovoltaïque, je le maintiens à 0,60, ce qui correspond au coût de remplacement et ne comprend aucune prime. C'est dans le secteur de l'hydraulique que je vois le plus grand potentiel caché: ce sont des actifs gérables, dotés de concessions à long terme et capables de produire précisément aux heures où l'énergie solaire disparaît du réseau, c'est-à-dire justement aux heures où l'électricité est chère. Sur un marché où le photovoltaïque prend de plus en plus d'importance, la valeur d'une centrale hydroélectrique augmente d'année en année.
La valeur d'entreprise qui en résulte, soit environ 13,6 milliards, correspond à environ 0,93 million par MW installé et à un peu moins de 13 fois un EBITDA récurrent normalisé que j'estime à environ 1,05 milliard. Ce multiple ne me semble pas excessif pour une plateforme de cette envergure, bénéficiant d’une diversification géographique et d’un acquéreur qui va financer l’opération au coût des infrastructures.
Le 17 septembre, les syndicats CCOO et UGT ont proposé au gouvernement de rétablir l'exception ibérique, et quelques jours plus tard, Yolanda Díaz l'a intégrée dans son ensemble de propositions, aux côtés de la limitation des loyers et de la taxation du raffinage. Le marché a réagi comme on pouvait s’y attendre : Grenergy a chuté de 13,51 TP3T en une seule séance, Solaria de près de 61 TP3T et Acciona Energía d’un peu moins de 21 TP3T. C'est à cette période que j'ai effectué mon achat, et je tiens à expliquer pourquoi je pense que cette crainte est exagérée.
Rappelons comment ce mécanisme a fonctionné. Entre juin 2022 et décembre 2023, le prix du gaz utilisé pour produire de l’électricité a été plafonné, initialement à 40 euros par MWh, puis a suivi une courbe ascendante jusqu’à 70, la différence étant prise en charge par les consommateurs via un ajustement de leur facture. Cela a eu pour effet de faire baisser le prix de gros et, par conséquent, les recettes de toutes les technologies ne recourant pas au gaz : le nucléaire, l'hydroélectricité et les énergies renouvelables. On estime que ces technologies ont perdu jusqu'à 6 milliards d'euros de recettes.
À mon avis, il n'est pas envisageable de réitérer cela aujourd'hui, et ce pour quatre raisons.
En 2022, le gaz fixait le prix à environ 75% par heure. Aujourd’hui, il se situe autour de 15%. Limiter le gaz alors que celui-ci n’est presque jamais la technologie marginale n’a qu’un effet très limité sur la facture moyenne, et le coût politique et juridique de la mise en œuvre de cette mesure reste le même. Si l’objectif est de réduire l’inflation, c’est un outil très peu efficace.
L'« exception ibérique » de 2022 a été adoptée en tant qu'aide d'État exceptionnelle, dans le sillage de l'invasion de l'Ukraine et dans un contexte de crise qui n'existe plus aujourd'hui. Depuis lors, la réforme du marché européen de l'électricité a établi une procédure précise pour ce type d'interventions : c'est au Conseil qu'il revient de déclarer une crise des prix au niveau régional ou de l'Union, et pour cela, les prix de gros doivent être 2,5 fois supérieurs à la moyenne des cinq années précédentes et dépasser 180 euros par MWh, avec la perspective qu'ils se maintiennent à ce niveau pendant plusieurs mois. Avec des contrats à terme avoisinant les 100 euros, nous en sommes loin. Et ce qui ressort de Bruxelles, c’est qu’il n’y a aucune volonté de rouvrir ce débat.
La proposition émane de l'aile Sumar et des syndicats. Du côté du ministère de l'Économie, Carlos Cuerpo a évoqué des mesures de soutien aux familles, ce qui est très différent d'une intervention sur le marché de gros. L'association patronale du secteur de l'électricité a déjà déclaré publiquement que les conditions nécessaires à une relance n'étaient pas réunies. Et je ne vois pas le gouvernement intervenir sur le prix de l'électricité alors que deux des plus grands investisseurs mondiaux en infrastructures s'apprêtent à signer une opération de près de 12 milliards concernant une entreprise espagnole. Le message envoyé aux investisseurs étrangers dans ce secteur serait dévastateur, alors même que l’Espagne a besoin d’attirer des dizaines de milliards pour ses réseaux et ses installations de stockage.
Une part très importante de sa production en Espagne est couverte par des contrats bilatéraux et des PPA à prix fixe, et une autre part significative de sa production se situe hors d'Espagne. Les analystes de Sabadell eux-mêmes l’ont souligné ces derniers jours : une nouvelle « exception ibérique » aurait moins d’impact qu’en 2022 et, dans le cas des entreprises dont la majeure partie de la production est sous contrat, l’effet serait limité. Il est logique que Grenergy ou Solaria, plus exposées au marché spot, soient davantage touchées. Chez Acciona Energía, une baisse de 21 % au troisième trimestre me semble déjà constituer un prix d’entrée.
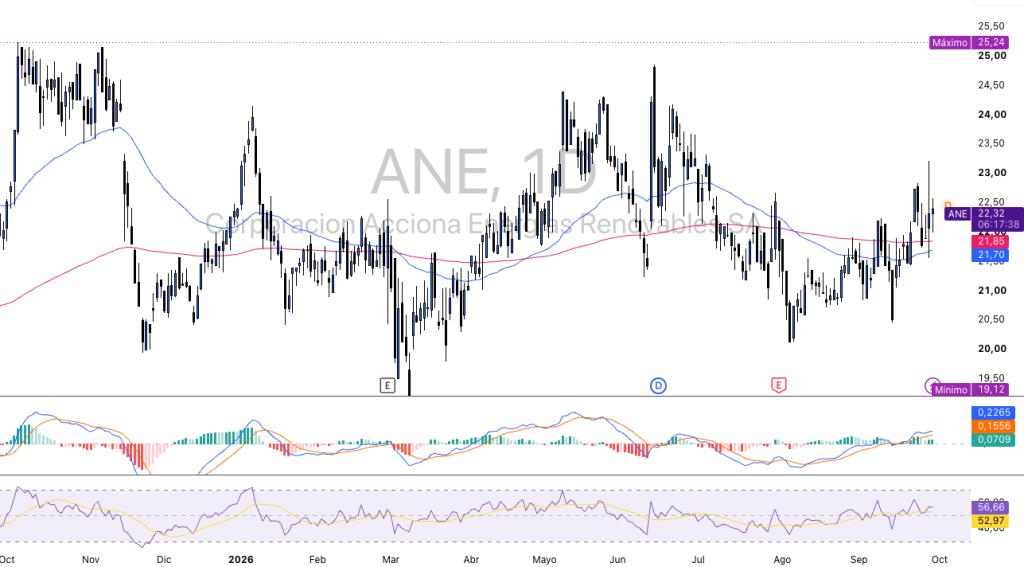
En observant le graphique quotidien sur un an, la première chose qui saute aux yeux, c'est que Acciona Energía ne suit pas de tendance, mais évolue dans une fourchette. Depuis octobre 2025, le cours a oscillé entre le plus haut de 25,24 euros atteint à l'automne et le plus bas de 19,12 euros enregistré début mars, avec trois allers-retours complets entre ces deux extrêmes. C'est le graphique typique d'un titre sans flottant, où le cours est influencé par l'actualité et non par un flux d'achats constant.
C'est dans cette fourchette que réside tout l'intérêt. Les plus bas sont de plus en plus élevés : 19,12 en mars, 20,14 le 6 août et 20,46 le 14 septembre. Et les plus hauts sont de plus en plus bas : 25,24 à l’automne, 24,86 le 15 juin et 23,22 lors de la séance où j’ai pris ma position. Le cours se resserre, et lorsqu'un tel resserrement coïncide avec un catalyseur à date fixe, comme les offres fermes de la mi-octobre, le mouvement qui s'ensuit est généralement violent dans un sens ou dans l'autre.
Si l'on se concentre sur les six derniers mois, le tableau est plus favorable. Après le pic atteint en juin, le titre a connu une correction tout au long du mois de juillet et pendant une bonne partie du mois d'août, jusqu'à se stabiliser à 20,14 euros. À partir de là, elle a formé un double plancher : le 14 septembre, elle a de nouveau chuté de 3,93% pour atteindre 20,52 euros, avec un plus bas intrajournalier à 20,46, sans pour autant perdre le support d’août. Le lendemain, l’annonce concernant EQT et Norges a été faite et le titre a progressé de 4,48% pour atteindre 21,44.
La semaine dernière a été un véritable test. Le 22 septembre, il a clôturé à 22,74 euros, en hausse de 3,36%, et les trois jours suivants, en pleine effervescence autour de l’exception ibérique, il a cédé une partie de ses gains pour atteindre 21,78 le 24 septembre, une clôture qui s’est située exactement entre la moyenne exponentielle sur 50 séances (21,63) et celle sur 200 (21,84). Le cours n’est pas descendu plus bas. Le lundi 28, jour de mon entrée, la séance résume bien la situation : ouverture à 22,08, plus bas à 21,56 (en dessous des deux moyennes), plus haut à 23,22 et clôture à 22,32, avec une hausse de 1,92% et un volume de 489 280 titres, soit plus du double de la normale lors des séances précédentes, qui avaient oscillé entre 100 000 et 280 000 titres. J’ai acheté à 22,73 dans cette fourchette. La mèche supérieure jusqu’à 23,22 m’indique qu’il y a des vendeurs à ce niveau, et la mèche inférieure jusqu’à 21,56 m’indique qu’en dessous des moyennes, quelqu’un est prêt à acheter en volume.
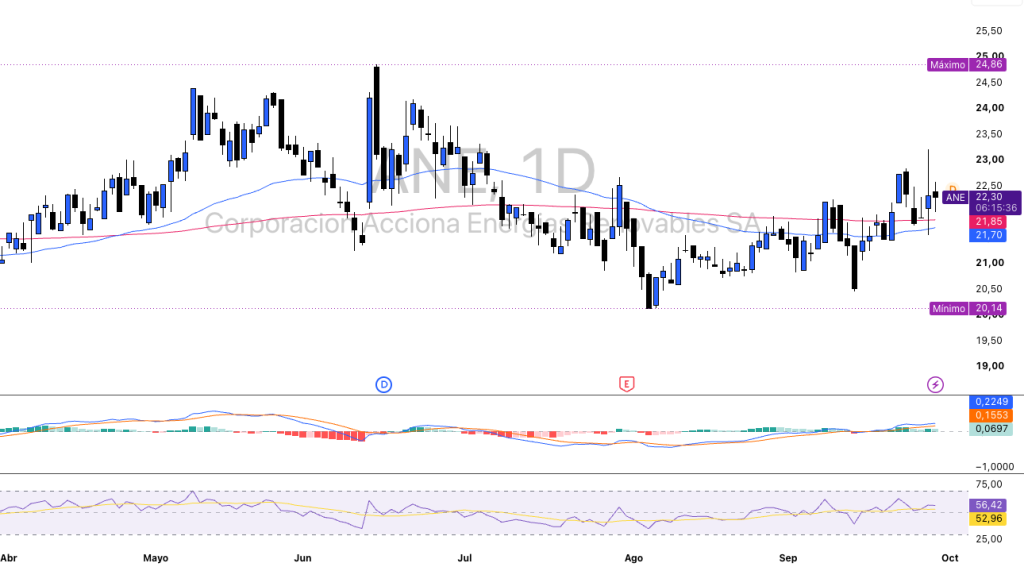
Les moyennes mobiles sont sur le point de donner un signal qui n'avait pas été observé depuis l'été. La moyenne mobile exponentielle (EMA) à 50 séances s'établit à 21,70 euros et celle à 200 séances à 21,85 euros. La moyenne de 50 séances est passée sous celle de 200 séances début août, alors que les deux se situaient aux alentours de 22,02 euros, et depuis lors, l'écart n'a cessé de se réduire : le 14 septembre, elle s’établissait à 21,53 et n’est désormais plus qu’à 15 centimes de la moyenne de 200 séances. Si le cours se maintient au-dessus de 22 euros pendant encore quelques séances, le croisement haussier interviendra d’ici quelques jours. En soi, ce n’est pas un signal qui me pousse à acheter, mais cela confirme que la correction estivale est désormais derrière nous.
Les indicateurs vont dans le même sens. Le MACD a franchi la ligne zéro entre le 14 et le 18 septembre, passant de -0,03 à +0,04, et à la clôture du 28, la ligne principale s'établissait à 0,2265 contre 0,1556 pour la ligne de signal, l'histogramme étant positif (0,0709). Le RSI sur 14 séances a clôturé le 28 à 56,66, au-dessus de sa moyenne de 52,97. Il a atteint 62,58 le 22 septembre et a corrigé sans s'approcher de la zone de surachat. Il s'établissait à 39,34 le 14, ce qui signifie qu'en deux semaines, il est passé d'une zone de faiblesse à une zone de force modérée, avec encore une bonne marge avant d'atteindre 70.
La carte des niveaux se présente ainsi. À la hausse, la première résistance se situe entre les 23,22 euros du plus haut du 28 et les 23,66 euros du plus haut trimestriel. Une clôture au-dessus de cette zone, accompagnée d’un volume important, briserait la série de plus hauts décroissants et ouvrirait la voie vers les 24,86 euros de juin et les 25,24 euros du plus haut annuel. Au-delà de 25 euros, le graphique n’a plus d’importance et le cours sera déterminé par l’actualité des entreprises. À la baisse, la zone comprise entre 21,70 et 21,85, où se situent les deux moyennes, constitue le premier support, tandis que le véritable support se trouve entre 20,14 et 20,46, soit le double plancher d’août et de septembre. Mon scénario pessimiste, à 18,50, se situe délibérément en dessous du plus bas annuel de 19,12, car une cassure de ce niveau accompagnée d'un volume important serait le signe que la vague de ventes a pris une mauvaise tournure.
| Niveau | Référence |
|---|---|
| 30,00 € | Objectif optimiste |
| 28,00 € | Objectif de base |
| 26,73 € | Prix d'introduction en bourse (2021) |
| 25,24 € | 52 semaines au maximum |
| 24,86 € | Máximo, le 15 juin |
| 23,22 – 23,66 € | Résistance immédiate |
| 22,73 € | Prix d'entrée |
| 21,70 – 21,85 € | EMA 50 et EMA 200 |
| 20,14 – 20,46 € | Double sol en août et septembre |
| 19,12 € | Au moins 52 semaines |
Mon objectif de cours est de 28 euros. C'est ce qui ressort de mon calcul de la somme des parties, ce chiffre est supérieur au prix d'introduction en bourse et correspond à la fourchette dans laquelle, selon moi, Acciona souhaitera conclure l'opération. Si la surenchère entre EQT, Norges et Ardian s'intensifie, je pense que l'offre finale pourrait atteindre environ 30 euros, surtout si l'acheteur tient compte de la valeur du portefeuille hydraulique et de la dette déjà réduite à la fin de l'année. Je n'ose pas aller au-delà, car nous commencerions alors à payer des multiples que même un fonds souverain ne pourrait pas facilement justifier.
Acciona choisira un candidat avec lequel négocier en exclusivité. C'est le principal catalyseur de cette thèse.
Première analyse avec des prix supérieurs à 100 euros et les rotations de juillet déjà prises en compte dans les comptes. Nous verrons dans quelle mesure la dette a réellement diminué.
Chaque semaine qui s'écoule sans projet concret, et alors que Bruxelles reste inerte, est une semaine durant laquelle le marché réduira progressivement la prime de risque réglementaire.
Si ces recommandations sont respectées, la valeur par action implicite dans toute offre augmente presque automatiquement.
C'est le principal risque. Acciona pourrait décider que les offres ne répondent pas à ses attentes, ou choisir d'accueillir un actionnaire minoritaire sans céder le contrôle, ce qui ne déclencherait aucune OPA sur le flottant. Dans ce cas, l'action reviendrait à sa situation de ces dernières années, à savoir un titre illiquide coté avec une décote, probablement autour de 19 ou 20 euros.
Même si je ne la considère pas comme viable, une intervention sur le prix de gros, même partielle, affecterait la partie de la production espagnole qui n'est pas couverte et freinerait l'appétit des acheteurs.
La valorisation de toute énergie renouvelable dépend en fin de compte du prix qu'elle permet d'atteindre. Si les contrats à terme supérieurs à 100 euros s'avèrent n'être qu'un mirage et que nous retrouvons des printemps avec des prix nuls aux heures d'ensoleillement, les hypothèses de valeur par MW en pâtissent.
Une hausse des taux à long terme renchérit le financement de l'acheteur et peut exercer une pression à la baisse sur le prix de l'offre. Et avec un flottant de 9%, le moindre mouvement, dans un sens comme dans l'autre, est amplifié.
Je résume la thèse telle que je la vois. J’ai acheté à 22,73 euros une plateforme de près de 15 GW que le marché sous-évalue depuis des années en raison de sa structure actionnariale, alors même que cette structure est sur le point de disparaître. L'actionnaire majoritaire a mis l'actif en vente, au moins deux consortiums de premier plan se le disputent, dont l'un compte parmi ses membres le fonds souverain norvégien, et la réglementation impose que l'actionnaire minoritaire perçoive le même montant que l'actionnaire majoritaire. Mon évaluation par la somme des parties m’amène à 28 euros sans avoir recours à des hypothèses optimistes, et le prix d’entrée en bourse, 26,73, constitue une référence très difficile à ignorer pour le vendeur.
Je suis confronté à un risque réel pour l'entreprise, à savoir que l'opération ne se concrétise pas, ainsi qu'à un bruit réglementaire que le marché a amplifié bien plus qu'il ne le mérite, à mon sens. L'exception ibérique appartient à une autre époque du marché de l'électricité, et tant les chiffres que le cadre européen actuel rendent sa répétition très difficile.
L'asymétrie réside dans la relation entre ces deux côtés. Je prends le risque d'un 19% dans le scénario défavorable pour viser un 23% dans le scénario central et un 32% si les enchères s'intensifient. Et contrairement à d'autres hypothèses où il faut attendre des années avant que les effets ne se répercutent sur les comptes, ici, le déclencheur a une date précise : d'ici quelques semaines, nous saurons qui sera à la table des négociations en exclusivité et dans quelle fourchette de prix.
Ajustez la probabilité que vous attribueriez à chaque scénario et vérifiez le prix ainsi que le rendement attendu pondéré. Il s'agit d'un outil de réflexion, et non d'une prévision.
Les pondérations par défaut (25% / 50% / 25%) sont données à titre purement indicatif. Le calcul est linéaire : prix attendu = Σ (probabilité × prix cible du scénario). Cela ne remplace pas un conseil financier.
 Spanish
 English
 German
 French