


He abierto posición en Acciona Energía ($ANE) el 28 de septiembre a 22,73 euros, en plena resaca de una semana en la que el mercado se había puesto nervioso con la posibilidad de que el Gobierno recupere la excepción ibérica. Es una compra que tenía en la cabeza desde el verano, cuando empezó a hablarse en serio de la venta de la filial renovable, y lo que me ha hecho apretar el botón ha sido precisamente ese ruido regulatorio. Creo que el mercado está mezclando dos cosas que no tienen el mismo peso: una amenaza política que veo muy difícil de ejecutar y un proceso corporativo que, si sale adelante, tiene un precio objetivo bastante más alto que el actual.
| ENTRADA 28 SEPT | PRECIO OBJETIVO | PARTICIPACIÓN DE ACCIONA | CAPACIDAD INSTALADA |
| 22,73 EUR | 28 EUR | 91,1% | 14.699 MW |
Antes de entrar en la tesis: El cuadro de escenarios
Como hago siempre que abro una posición con cierta convicción, empiezo por dejar por escrito el rango de desenlaces que contemplo. En Acciona Energía la horquilla depende de dos variables casi binarias, el proceso de venta y la regulación, y de una tercera más lenta, que es el precio de la electricidad en España.
| Escenario | Precio Objetivo | Potencial | Supuestos Clave |
|---|---|---|---|
| Pesimista | 18,5 EUR | -19% | Acciona decide no vender o las ofertas no llegan a lo que pide, el Gobierno reactiva algún tipo de intervención sobre el precio mayorista y la acción vuelve a la zona de mínimos anuales |
| Base | 28 EUR | +23% | Mi valoración por suma de partes. Coincide con la zona en la que creo que se cierra una operación de control, con OPA obligatoria a los minoritarios al mismo precio |
| Optimista | 30 EUR | +32% | Competencia real entre EQT y Norges por un lado y Ardian por otro, con la deuda de cierre de año ya por debajo de 3.000 millones |
Precio de entrada: 22,73 euros, 28 de septiembre de 2026. Precios objetivo propios. El consenso de los 21 analistas que cubren el valor está en 23,15 euros, con un máximo de 28,10 y un mínimo de 17.
Soy consciente de que mi escenario base está prácticamente en el techo del consenso. Lo explico más abajo, pero adelanto la idea: la mayoría de analistas valoran Acciona Energía como una compañía cotizada con un 9% de capital flotante y cero liquidez, y yo la estoy valorando como lo que creo que es ahora mismo, un activo en venta.
Qué es hoy Acciona Energía: Una plataforma de casi 15 GW que el mercado no ha sabido valorar
Acciona Energía salió a bolsa en julio de 2021 a 26,73 euros por acción. Cinco años después cotiza un 15% por debajo de ese precio, y eso a pesar de que el perímetro de la compañía es bastante más grande que entonces. A cierre de junio tenía 14.699 MW instalados, repartidos principalmente entre eólica terrestre, fotovoltaica y una cartera hidráulica en España que para mí es de los activos más infravalorados de todo el sector. La producción consolidada del primer semestre fue de 12.535 GWh, un 4% más que un año antes.
El problema de Acciona Energía en bolsa nunca ha sido el activo, ha sido la estructura. Con Acciona controlando el 91,1% del capital, el flotante es de apenas un 9%, la liquidez es muy baja y buena parte del dinero institucional simplemente no puede entrar con tamaño. A eso se sumó un ciclo muy malo para las renovables cotizadas: tipos altos que encarecen la financiación, precios capturados en España hundidos en las horas solares y una rotación de activos que hace que el beneficio de cada trimestre dependa de cuándo se firme una venta. El resultado es una compañía que la bolsa lleva tres años valorando con descuento sobre lo que vale su parque de generación.
Los números del semestre, bien leído
A primera vista el primer semestre de 2026 fue malo. Ingresos de 1.288 millones, un 12% menos; EBITDA de 388 millones, un 57% menos; y una pérdida neta atribuible de 18 millones. Si uno se queda en el titular, entiende por qué la acción no ha arrancado.
Pero hay que leer la letra pequeña. La caída del EBITDA se explica casi entera por el calendario de la rotación de activos: el año pasado las plusvalías de venta cayeron en el primer semestre y este año se han firmado en julio. La propia compañía ha mantenido las guías de 2026 intactas: EBITDA total de unos 1.200 millones, inversión de 900 millones y deuda neta por debajo de 3.000 millones a cierre de año. Ese último dato es el que más me interesa. A 30 de junio la deuda financiera neta estaba en 4.442 millones, así que la dirección está diciendo que va a reducirla en más de 1.400 millones en seis meses, con las dos ventas de julio ya cerradas y más de 1 GW adicional en cartera de rotación.
El otro dato relevante es el precio. Los futuros de la electricidad en España para el segundo semestre cotizan por encima de los 100 euros por MWh, muy lejos de los precios que hemos visto en primaveras recientes. La producción prevista en España se ha recortado de 8,5 a 8 TWh por menor recurso, pero a esos precios la segunda mitad del año debería ser sensiblemente mejor que la primera.
Por qué compré: El activo está en venta y el precio de salida no es 22 euros
Aquí está el núcleo de la tesis. Acciona lleva meses analizando alternativas estratégicas para su filial renovable, desde la entrada de un socio minoritario hasta la venta del control o la desinversión total. Ese proceso se ha acelerado en septiembre. El 15 de septiembre se conoció que EQT, a través de su división de infraestructuras, se ha aliado con Norges Bank Investment Management, la gestora del fondo soberano noruego, para presentar una oferta conjunta por el 100% de Acciona Energía. EQT tendría en torno al 75% del consorcio y Norges el 25% restante. Enfrente está Ardian. El valor de empresa que se maneja en prensa ronda los 11.900 millones, deuda incluida, y las ofertas definitivas deberían llegar a mediados de octubre, cuando Acciona elegirá a un candidato para negociar en exclusiva.
Hay tres detalles de este proceso que me parecen muy importantes y que creo que el mercado no está poniendo en precio.
El primero es quién está pujando. No son fondos oportunistas buscando una ganga, son dos de los inversores de infraestructuras más grandes de Europa y un fondo soberano cuyo coste de capital es de los más bajos del mundo. Cuando Norges se sienta a la mesa, lo hace porque quiere activos de larga duración con flujos predecibles y está dispuesto a pagar por ellos. Y cuando hay dos consorcios de ese tamaño compitiendo, el vendedor tiene la sartén por el mango.
El segundo es la mecánica de la OPA. Si el comprador se queda con el control de Acciona Energía, está obligado por la normativa española a lanzar una oferta sobre el resto del capital a un precio equitativo, que no puede ser inferior al que haya pagado a Acciona. Dicho de otra forma: el minoritario que compra hoy a 22 o 23 euros cobraría lo mismo por acción que Entrecanales. Es de las pocas situaciones en bolsa en las que el pequeño accionista va de la mano del vendedor mayoritario, y el vendedor mayoritario tiene todos los incentivos del mundo para sacar el precio más alto posible.
El tercero es la referencia de los 26,73 euros. Ese fue el precio de la salida a bolsa, y antes de que se hablara de venta la mayoría de analistas ya lo manejaba como el suelo razonable para una hipotética OPA de exclusión por parte de la propia Acciona. Me cuesta mucho imaginar al consejo de Acciona vendiendo su joya renovable a un fondo por debajo del precio al que se la colocó al mercado hace cinco años. Por reputación y por aritmética, creo que la negociación arranca en esa cifra, no termina en ella.
Por qué el EV que circula se queda corto
Los 11.900 millones de valor de empresa que se publican están calculados, hasta donde puedo ver, con la foto de deuda de junio. Y la deuda que Acciona va a entregar al comprador no va a ser la de junio. Si la compañía cumple su guía y cierra el año por debajo de 3.000 millones, hablamos de más de 1.400 millones menos de deuda. Con 329,25 millones de acciones en circulación, cada 1.000 millones de deuda que desaparecen son aproximadamente 3 euros por acción de valor para el accionista, con el mismo valor de empresa. Esa es, en buena medida, la distancia entre el precio que el mercado está pagando hoy y el precio al que yo creo que se cierra la operación.
Mi modelo: Suma de partes por tecnología
Para llegar a los 28 euros no he querido apoyarme en el consenso ni en múltiplos de compañías cotizadas, porque el mercado lleva años aplicando al sector un descuento que en las transacciones privadas no se ve. He construido una suma de partes sencilla, valorando cada megavatio instalado según su tecnología, con referencias de mercado privado y siendo deliberadamente prudente con la eólica, que es el grueso de la cartera.
| Tecnología | Capacidad Apróximada | Valor por MW | Valor Estimado |
|---|---|---|---|
| Eólica terrestre | 9,4 GW | 0,95 M€ | 8.930 M€ |
| Fotovoltaica | 4,2 GW | 0,60 M€ | 2.520 M€ |
| Hidráulica (España) | 0,9 GW | 1,80 M€ | 1.620 M€ |
| Otros (biomasa, termosolar, almacenamiento, servicios, cartera en desarrollo) | 0,2 GW | – | 550 M€ |
| Valor de empresa | 14,7 GW | 13.620 M€ | |
| Deuda neta pro forma tras rotaciones | -3.100 M€ | ||
| Minoritarios y otros ajustes | -1.300 M€ | ||
| Valor del capital | 9.220 M€ | ||
| Por acción (329,25 M acciones) | 28,0 € |
Desglose de capacidad aproximado y valores por MW de elaboración propia. Deuda neta ligeramente por encima de la guía de cierre de año por prudencia.
Algunos comentarios sobre las hipótesis. A 0,95 millones por MW estoy valorando la eólica por debajo de lo que cuesta hoy construir un parque terrestre nuevo en Europa, y eso que buena parte de la cartera de Acciona tiene emplazamientos con recurso muy bueno y, en España, conexiones a red que hoy son casi imposibles de conseguir. La fotovoltaica la dejo en 0,60, en línea con el coste de reposición y sin prima. La hidráulica es donde más valor veo escondido: son activos gestionables, con concesiones largas y capacidad para producir justo en las horas en que la solar desaparece del sistema, que son precisamente las horas caras. En un mercado con cada vez más fotovoltaica, una central hidráulica vale más cada año que pasa.
El valor de empresa resultante, unos 13.600 millones, supone en torno a 0,93 millones por MW instalado y algo menos de 13 veces un EBITDA recurrente normalizado que estimo en unos 1.050 millones. No me parece un múltiplo exigente para una plataforma de este tamaño, con diversificación geográfica y con un comprador que va a financiar la operación a coste de infraestructura.
La sensibilidad más relevante es la de la eólica: cada 0,10 millones por MW arriba o abajo mueve la valoración en unos 2,85 euros por acción. Si alguien quiere ser más conservador que yo y bajar la eólica a 0,85, sale un valor en torno a 25 euros, que sigue estando un 10% por encima de mi precio de entrada. Para justificar los 22,73 euros a los que he comprado tendría que valorar la eólica en torno a 0,77 millones por MW, un nivel que no veo en ninguna transacción reciente.
La excepción ibérica: Por qué no la veo viable
El 17 de septiembre CCOO y UGT pusieron sobre la mesa del Gobierno recuperar la excepción ibérica, y a los pocos días Yolanda Díaz la incluyó en su paquete de propuestas junto a limitar rentas y gravar el refino. El mercado reaccionó como era de esperar: Grenergy cayó un 13,5% en una sesión, Solaria casi un 6% y Acciona Energía algo menos de un 2%. La compra que he hecho la he hecho en esos días, y quiero explicar por qué creo que ese miedo está sobredimensionado.
Recordemos cómo funcionó el mecanismo. Entre junio de 2022 y diciembre de 2023 se topó el precio del gas utilizado para generar electricidad, inicialmente en 40 euros por MWh y luego en una senda ascendente hasta los 70, y la diferencia la pagaban los consumidores a través de un ajuste en la factura. El efecto fue rebajar el precio mayorista y, con él, los ingresos de todas las tecnologías que no queman gas: nuclear, hidráulica y renovables. Se estima que esas tecnologías dejaron de ingresar hasta 6.000 millones de euros.
Mi opinión es que repetir aquello hoy no es viable, por cuatro razones.
La primera es que el mecanismo ya no sirve para lo que se quiere que sirva. En 2022 el gas marcaba el precio en torno al 75% de las horas. Hoy lo hace en torno al 15%. Topar el gas cuando el gas casi nunca es la tecnología marginal tiene muy poco efecto sobre la factura media, y el coste político y jurídico de ponerlo en marcha es el mismo. Si el objetivo es bajar la inflación, es una herramienta con muy poca potencia.
La segunda es Bruselas. La excepción ibérica de 2022 se aprobó como una ayuda de Estado excepcional, al calor de la invasión de Ucrania y con un marco temporal de crisis que ya no existe. Desde entonces la reforma del mercado eléctrico europeo ha fijado un procedimiento concreto para este tipo de intervenciones: tiene que ser el Consejo quien declare una crisis de precios a nivel regional o de la Unión, y para eso los precios mayoristas tienen que multiplicar por 2,5 la media de los cinco años anteriores y superar los 180 euros por MWh, con la expectativa de que se mantengan así durante meses. Con futuros en torno a 100 euros no estamos ni cerca. Y lo que se lee desde Bruselas es que no hay ningún apetito por reabrir ese debate.
La tercera es que dentro del propio Gobierno no hay una sola voz. La propuesta viene del ala de Sumar y de los sindicatos. Desde Economía, Carlos Cuerpo ha hablado de medidas de apoyo a las familias, que es algo muy distinto a intervenir el mercado mayorista. La patronal eléctrica ya ha dicho públicamente que las condiciones para reactivarla no existen. Y no me imagino al Ejecutivo interviniendo el precio de la electricidad mientras dos de los mayores inversores de infraestructuras del mundo están a punto de firmar una operación de casi 12.000 millones sobre una compañía española. El mensaje a la inversión extranjera en el sector sería demoledor, justo cuando España necesita atraer decenas de miles de millones para redes y almacenamiento.
La cuarta es específica de Acciona Energía. Una parte muy relevante de su producción en España está cubierta con contratos bilaterales y PPAs a precio cerrado, y otra parte importante de su generación está fuera de España. Los propios analistas de Sabadell lo decían estos días: una nueva excepción ibérica tendría menos impacto que en 2022 y, en el caso de las compañías con la mayor parte de su producción contratada, el efecto sería limitado. Tiene sentido que Grenergy o Solaria, más expuestas al mercado spot, sufran más. En Acciona Energía, una caída del 2% ya me parece un precio de entrada.
No digo que el riesgo regulatorio en España sea cero, nunca lo es en este sector. Digo que la probabilidad de que la excepción ibérica vuelva en su formato de 2022 es baja, y que incluso si se aprobara alguna versión descafeinada, el impacto en la valoración de Acciona Energía sería de céntimos, no de euros.
Análisis técnico: Un año de rango y un precio que se va estrechando
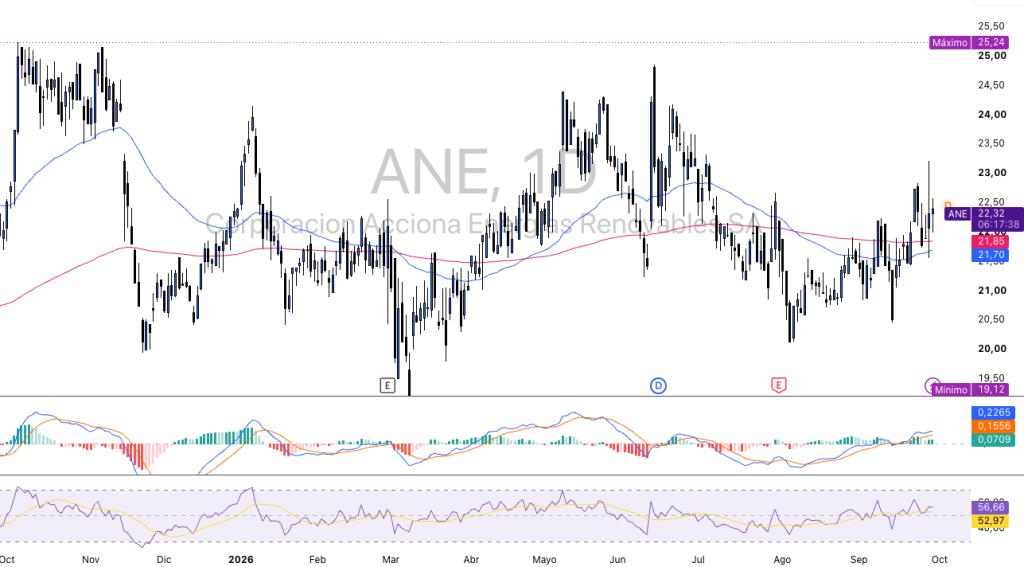
Con el gráfico diario de un año delante, lo primero que se ve es que Acciona Energía no tiene tendencia, tiene rango. Desde octubre de 2025 el precio se ha movido entre el máximo de 25,24 euros de otoño y el mínimo de 19,12 que marcó a comienzos de marzo, con tres idas y vueltas completas entre ambos extremos. Es el gráfico típico de un valor sin flotante, donde el precio lo mueven las noticias y no un flujo comprador constante.
Lo interesante está dentro de ese rango. Los mínimos son cada vez más altos: 19,12 en marzo, 20,14 el 6 de agosto y 20,46 el 14 de septiembre. Y los máximos son cada vez más bajos: 25,24 en otoño, 24,86 el 15 de junio y 23,22 en la sesión de mi entrada. El precio se está comprimiendo, y cuando una compresión así coincide con un catalizador con fecha, como las ofertas vinculantes de mediados de octubre, la salida suele ser violenta hacia uno de los dos lados.
Si me acerco a los últimos seis meses, la lectura es más favorable. Tras el máximo de junio, el valor corrigió durante todo julio y buena parte de agosto hasta apoyarse en los 20,14 euros. Desde ahí ha construido un suelo doble: el 14 de septiembre volvió a caer un 3,93% hasta los 20,52 euros, con un mínimo intradía en 20,46, y no perdió el soporte de agosto. Al día siguiente llegó la noticia de EQT y Norges y el valor subió un 4,48% hasta los 21,44.
La semana pasada fue la prueba de fuego. El 22 de septiembre cerró en 22,74 euros, con una subida del 3,36%, y los tres días siguientes, en pleno ruido de la excepción ibérica, devolvió parte del movimiento hasta los 21,78 del 24 de septiembre, un cierre que quedó justo entre la media exponencial de 50 sesiones (21,63) y la de 200 (21,84). El precio no se fue más abajo. El lunes 28, el día de mi entrada, la sesión lo resume todo: apertura en 22,08, mínimo en 21,56 por debajo de las dos medias, máximo en 23,22 y cierre en 22,32, con una subida del 1,92% y un volumen de 489.280 títulos, más del doble de lo habitual en las sesiones anteriores, que se habían movido entre los 100.000 y los 280.000 títulos. Compré a 22,73 dentro de ese rango. La mecha superior hasta los 23,22 me dice que ahí hay vendedores, y la mecha inferior hasta los 21,56 me dice que por debajo de las medias hay alguien dispuesto a comprar con tamaño.
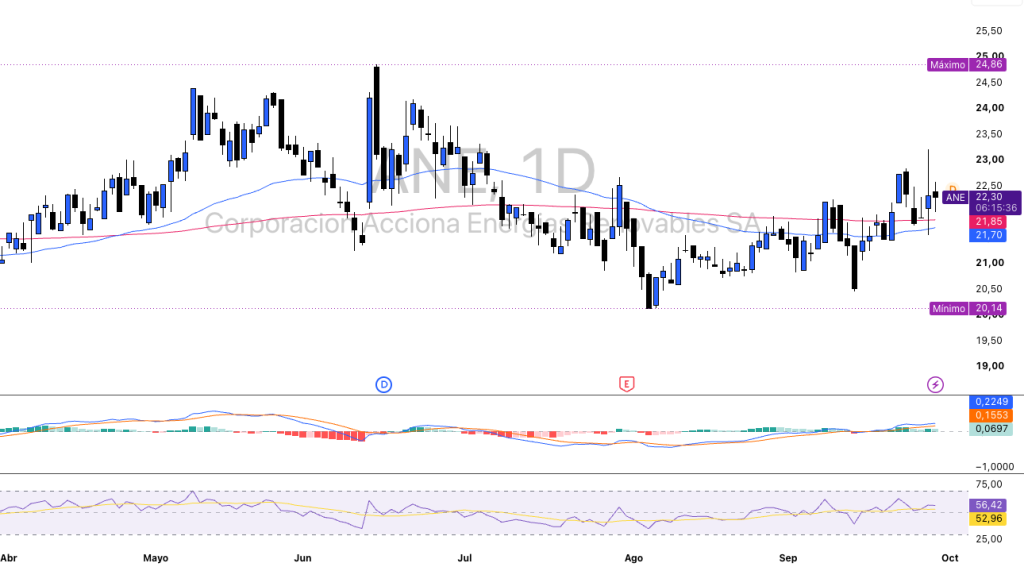
Si me acerco a los últimos seis meses, la lectura es más favorable. Tras el máximo de junio, el valor corrigió durante todo julio y buena parte de agosto hasta apoyarse en los 20,14 euros. Desde ahí ha construido un suelo doble: el 14 de septiembre volvió a caer un 3,93% hasta los 20,52 euros, con un mínimo intradía en 20,46, y no perdió el soporte de agosto. Al día siguiente llegó la noticia de EQT y Norges y el valor subió un 4,48% hasta los 21,44.
La semana pasada fue la prueba de fuego. El 22 de septiembre cerró en 22,74 euros, con una subida del 3,36%, y los tres días siguientes, en pleno ruido de la excepción ibérica, devolvió parte del movimiento hasta los 21,78 del 24 de septiembre, un cierre que quedó justo entre la media exponencial de 50 sesiones (21,63) y la de 200 (21,84). El precio no se fue más abajo. El lunes 28, el día de mi entrada, la sesión lo resume todo: apertura en 22,08, mínimo en 21,56 por debajo de las dos medias, máximo en 23,22 y cierre en 22,32, con una subida del 1,92% y un volumen de 489.280 títulos, más del doble de lo habitual en las sesiones anteriores, que se habían movido entre los 100.000 y los 280.000 títulos. Compré a 22,73 dentro de ese rango. La mecha superior hasta los 23,22 me dice que ahí hay vendedores, y la mecha inferior hasta los 21,56 me dice que por debajo de las medias hay alguien dispuesto a comprar con tamaño.
Las medias móviles están a punto de dar una señal que no se veía desde el verano. La EMA de 50 sesiones está en 21,70 euros y la de 200 en 21,85. La de 50 cruzó por debajo de la de 200 a comienzos de agosto, cuando ambas estaban en torno a los 22,02 euros, y desde entonces ha ido recortando la distancia: el 14 de septiembre estaba en 21,53 y ahora está a solo 15 céntimos de la de 200. Si el precio se mantiene por encima de los 22 euros unas sesiones más, el cruce al alza llegará en cuestión de días. Por sí solo no es una señal que me haga comprar, pero confirma que la corrección del verano ha quedado atrás.
Los indicadores acompañan. El MACD cruzó la línea cero entre el 14 y el 18 de septiembre, cuando pasó de -0,03 a +0,04, y al cierre del día 28 la línea principal marcaba 0,2265 frente a 0,1556 de la señal, con el histograma en positivo (0,0709). El RSI de 14 sesiones cerró el día 28 en 56,66, por encima de su media de 52,97. Llegó a 62,58 el 22 de septiembre y ha corregido sin acercarse a la sobrecompra. Venía de 39,34 el día 14, así que en dos semanas ha pasado de zona de debilidad a zona de fuerza moderada, con recorrido de sobra antes de llegar a 70.
El mapa de niveles queda así. Por arriba, la primera resistencia está entre los 23,22 euros del máximo del día 28 y los 23,66 del máximo trimestral. Un cierre por encima de esa zona con volumen rompería la serie de máximos decrecientes y abriría el camino hacia los 24,86 de junio y los 25,24 del máximo anual. Por encima de los 25 euros el gráfico deja de importar y el precio lo marcará la noticia corporativa. Por abajo, la zona de 21,70 a 21,85, donde están las dos medias, es el primer apoyo, y el soporte de verdad está en los 20,14 a 20,46, el doble suelo de agosto y septiembre. Mi escenario pesimista, en los 18,50, está deliberadamente por debajo del mínimo anual de 19,12, porque perder ese nivel con volumen sería la señal de que el proceso de venta se ha torcido.
| Nivel | Referencia |
|---|---|
| 30,00 € | Objetivo optimista |
| 28,00 € | Objetivo base |
| 26,73 € | Precio de salida a bolsa (2021) |
| 25,24 € | Máximo de 52 semanas |
| 24,86 € | Máximo del 15 de junio |
| 23,22 – 23,66 € | Resistencia inmediata |
| 22,73 € | Precio de entrada |
| 21,70 – 21,85 € | EMA 50 y EMA 200 |
| 20,14 – 20,46 € | Doble suelo de agosto y septiembre |
| 19,12 € | Mínimo de 52 semanas |
Precio objetivo y catalizadores: 28 euros, con opcionalidad hasta 30
Mi precio objetivo es de 28 euros. Es lo que sale de mi suma de partes, está por encima del precio de salida a bolsa, y es coherente con el rango en el que creo que Acciona va a querer cerrar la operación. Si la puja entre EQT y Norges y Ardian se calienta, veo espacio para que la oferta final llegue a la zona de los 30 euros, sobre todo si el comprador pone en valor la cartera hidráulica y la deuda ya reducida a cierre de año. Por encima de ahí no me atrevo a ir, porque empezaríamos a pagar múltiplos que ni siquiera un fondo soberano justificaría fácilmente.
Mediados de octubre de 2026. Ofertas definitivas.
Acciona elegirá a un candidato para negociar en exclusiva. Es el catalizador principal de la tesis.
Octubre y noviembre. Resultados del tercer trimestre.
Primera lectura con precios por encima de 100 euros y con las rotaciones de julio ya en las cuentas. Veremos cuánto ha bajado realmente la deuda.
En curso. Debate sobre la excepción ibérica.
Cada semana que pase sin un borrador concreto, y con Bruselas sin moverse, es una semana en la que el mercado irá retirando la prima de riesgo regulatorio.
Final de año. Deuda por debajo de 3.000 millones.
Si se cumple la guía, el valor por acción implícito en cualquier oferta sube de forma casi automática.
Riesgos de la tesis: Lo que puede salir mal
Que no haya operación.
Es el riesgo principal. Acciona puede decidir que las ofertas no alcanzan lo que busca, o optar por dar entrada a un socio minoritario sin ceder el control, lo que no activaría ninguna OPA sobre el flotante. En ese caso la acción volvería a cotizar como lo que ha sido estos años, un valor ilíquido con descuento, y probablemente a la zona de los 19 o 20 euros.
Que la regulación sorprenda.
Aunque no la veo viable, una intervención sobre el precio mayorista, aunque fuera parcial, afectaría a la parte de la producción española que no está cubierta y enfriaría el apetito de los compradores.
Precios de la electricidad.
La valoración de cualquier renovable depende en última instancia del precio que captura. Si los futuros por encima de 100 euros resultan ser un espejismo y volvemos a primaveras con precios cero en las horas solares, las hipótesis de valor por MW se resienten.
Tipos de interés y liquidez.
Un repunte de los tipos a largo plazo encarece la financiación del comprador y puede presionar el precio de la oferta. Y con un flotante del 9%, cualquier movimiento, en ambas direcciones, se amplifica.
Síntesis: Asimetría con fecha
Resumo la tesis como la veo. He comprado a 22,73 euros una plataforma de casi 15 GW que el mercado lleva años valorando con descuento por su estructura accionarial, justo en el momento en que esa estructura está a punto de desaparecer. El accionista de control ha puesto el activo en venta, hay al menos dos consorcios de primer nivel compitiendo por él, uno de ellos con el fondo soberano noruego dentro, y la normativa obliga a que el minoritario cobre lo mismo que el mayoritario. Mi valoración por suma de partes me lleva a 28 euros sin necesidad de hipótesis heroicas, y el precio de salida a bolsa, 26,73, funciona como una referencia muy difícil de ignorar para el vendedor.
Enfrente tengo un riesgo corporativo real, que la operación no llegue a cerrarse, y un ruido regulatorio que el mercado ha amplificado más de lo que creo que merece. La excepción ibérica pertenece a otro momento del mercado eléctrico, y tanto las cifras como el marco europeo actual la hacen muy difícil de repetir.
La asimetría está en la relación entre esos dos lados. Arriesgo en torno a un 19% en el escenario adverso para optar a un 23% en el central y a un 32% si la puja se calienta. Y a diferencia de otras tesis en las que hay que esperar años a que la ejecución se note en las cuentas, aquí el catalizador tiene fecha: en pocas semanas sabremos quién se sienta a negociar en exclusiva y en qué rango de precio.
 Spanish
 English
 German
 French